株式投資は課税口座ですべし!? 新NISAに隠れた意外すぎるデメリット

新NISAが注目される一方で、
※本稿は、榊原正幸 著『60歳までに億り人になる思考法 なぜ富裕層は好んで借金をするのか?』(PHPビジネス新書)の内容を一部抜粋・編集したものです。
※本稿は2026年7月時点の情報に基づき、投資に対する著者の考え方を示したものであり、個別の金融商品を推奨するものではありません。金融商品の価値は状況によって変動しますので、購入を含む投資の判断はご自身の責任で行なうようお願いいたします。
新NISA制度の致命的な欠点
2024年に鳴り物入りで導入された「新NISA制度」ですが、実はあまりたいしたことはない制度だと私は考えています。なぜなら、非課税になるのは「1年に1回転だけ」 なので、まさに「長期投資(1回転が年単位の投資)向け」でしかないからです。
「1回転」とは、「株を買って、それを売るまで」を意味しており、買いと売りを1セットで「1回転」と考えます。
ですから、「1年に1回転」以上の売買をする個人投資家にとっては、非課税になるのは最初の1回転だけなので、オマケみたいなものなのです。
「新NISA制度」の欠点は、非課税になるのが「1年に1回転だけ」なので、どうしても「長期投資(年単位の投資)」を意識してしまい、「絶好の売り時を逸してしまいやすい」という点です。売るべき時に「この株は長期投資のつもりで買ったからなぁ」という意識(=余計な邪念)が働きやすく、絶好の売り時を逸しやすいのです。
これは実は、かなり大きな弊害として作用します。ともすれば、非課税のメリットを大きく超えるデメリットにもなり得ます。
たとえば、1株1000円で買った株の株価が1株1500円になったとします。そして、そこが絶好の売り時であったとします。
今売れば、1株500円の利益が実現できます。それに対する税金は、およそ100円です。「新NISA制度」では、この100円の税金が非課税になります。
しかし、ここで売るのをためらっている間に、株価はスルスルと下がっていってしまい、1株1350円になったとします。そこで焦って売ったとすると、獲得できる利益は、「新NISA制度」による非課税があったとしても、1株350円になってしまいます。
最初から「新NISA制度」などを利用しなければ、ためらわずに1株1500円で売ることができるので、課税後でも1株400円の利益が得られます。この例では、50円の逸失利益となってしまっています。
株式投資では、「売り時の判断」が非常に難しく、かつ重要なので、その際に、「新NISA制度」のような余計な雑念は入らない方がいいのです。これは、保有期間が短期であろうが長期であろうが同じことです。
ましてや、「新NISA制度」のせいで売るのをためらってしまい、結局、株価が元の買い値の1株1000円まで下がってしまったら元も子もありません。課税されても400円の利益を得られたはずが、利益0になってしまうのです。
このように、100円の非課税のことに惑わされて、それ以上の金額の利益を水の泡にしてしまうことも、ありがちなことなのです。
「新NISA制度」については、多くの識者が、「利用しなきゃいけません!」と説いていますので、天邪鬼的に、私だけは「新NISA制度」のデメリットを指摘してみました。
「新NISA制度」のことなど無視して、課税口座で短期・長期でガンガン利益を得ていきましょう!
そもそも株式投資自体が優遇税制の塊
そもそも、「新NISA制度」など利用しなくても、株式投資による所得そのものが、税制上で非常に有利です。
株式投資による所得は、「分離課税」 といって、他の色々な所得とは分離して一律の税率(現行では20.315%)をかける課税制度が適用されているからです。
この株式への課税制度は、年間の所得の総額が大きくない時には、若干不利に働きますが、年間の所得の総額が大きくなると、決定的に有利に働きます。
なぜ有利になるのか、日本の税制全体に触れながらも、できるだけ簡潔に解説していきます。
まず、日本の所得税制は「分離課税」と「総合課税」の二本立てでできています。主に「分離課税」になるのは、株式投資による所得と不動産の譲渡による所得です。
他にも、退職金と山林業の方の所得も分離課税です。これらの2つの所得は、長期にわたって努力した結果の所得なので、他の所得とは分離して課税を軽減しています。
不動産を売った時の所得も、売却した年の1月1日現在の所有期間が5年以下(短期譲渡)のものに関しては、住民税込みで40%という高い税率が課されますが、所有期間がそれよりも長ければ、所得がいくら大きくても、課される税率は(住民税込みで)20%ですので、かなり有利な課税制度になっています。
また、自己の居住用の不動産は、一定の条件を満たせば、3000万円までの所得が非課税になる特例がありますので、これも税制上有利です。
これらの分離課税と比較しても、株式投資による所得だけは、保有期間が非常に短くても、所得がいくら多くても、住民税込みの税率は一律に20.315%なのです。しかもこの課税制度と税率は、キャピタルゲインにもインカムゲインにも適用されます。
一方で、「分離課税」ではない全ての所得を「総所得金額」と言います。この「総所得金額」に対しては、「総合課税」といって、全てを合算して税額を算出します。そして、「総所得金額」に対する総合課税においては、その金額が大きくなればなるほど、税率が高くなる仕組みになっているのです。これを「超過累進課税」と言います。
この「超過累進課税」によって、課税所得金額が4000万円を超える部分には、住民税込みで55%という非常に高い税率が適用されます。
超高額の所得を得ている人に関しては、税制上で大きな不利を被っているのです。
一方で、超高額の所得を得ている人に対しても、株式投資の「分離課税」の税率は「20.315%」なのです。これは決定的に有利な税制です。
「自分はそんなに超高額の所得を得ているわけではないので、分離課税の有利さを享受できない」と思っている方も多いと思いますが、少し考えてみてください。
現行(2026年)の所得税と住民税を合わせた税率は、課税所得金額が330万円未満であれば20%以下ですが、課税所得金額が330万円を超える部分には、適用される税率が30%になりますので、株式の譲渡益に対する分離課税の有利さを享受できるようになります。
「課税所得金額」というのは、税込みの年収とも異なる課税上の数値です。「課税所得金額が330万円を超える」というのは、各種の所得控除を勘案して、生活実感に焼き直すと、一般的な会社員を想定した場合、税込み年収で500万円~650万円くらい、手取りで400万円~500万円くらいといったところですので、給与所得者のうちの約50%の人は、すでにこの 「分離課税の有利さ」を享受できるのです。
よって、「新NISA制度」を度外視しても、株式投資をしない手はありません。課税上、非常に有利だからです。
なぜ株式投資は税制上で、こんなに有利なのでしょう。建前は「資本市場の民主化と拡充」ですが、実際は富裕層からの政治的な圧力で課税上の優遇が維持されているからです。
ちなみに、1989年3月までは、一般の個人投資家の株式投資による所得に対しては、(富裕層であろうがなかろうが)原則的に非課税でした。
それまで原則的に非課税だった所得を課税対象にするに当たっては、分離課税で一定の税率にすることが現実的だったのです。ですから、当時の「原則的に非課税」ほどの有利性はなくなりましたが、現時点でも、他の所得に比べれば有利である状況が続いているのです。
プロフィール
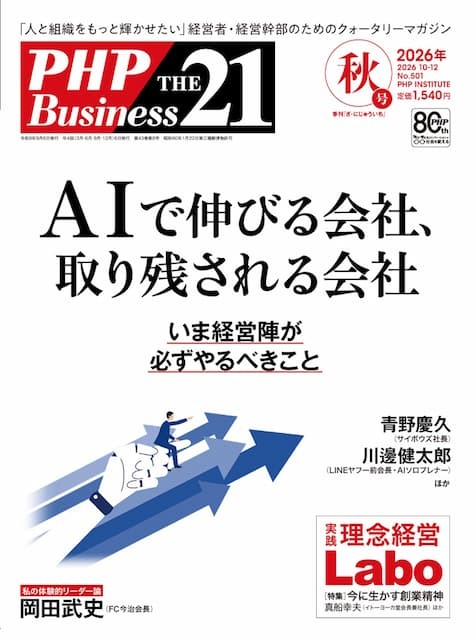
関連書籍・雑誌

60歳までに億り人になる思考法 なぜ富裕層は好んで借金をするのか?
発売日: 2026年07月16日日本人の多くは「借金=悪」と信じていますが、真の富裕層はむしろ好んで借金をします。「良い借金」と「悪い借金」を見極める、会計学に基づいた明確な判断基準を持っているからです。会計学といっても難しい話ではありません。商業高校1年生レベルの「貸借対照表(B/S)」の知識があれば十分です。本書は、投資でも圧倒的な実績を持つ会計学の元大学教授が「億り人の思考法」を徹底指南。自ら資産を生み出せる「一生モノの運用能力」が身につき、楽な老後生活を送れるようになります。
THE21の詳細情報
関連記事
編集部のおすすめ


アクセスランキング(週間)
更新:09月15日 00:05
- 「高学歴で無難な社員」だけ採る大企業 トップ層は、尖った独創的な人材を選べない
- 絶望の淵から放たれる、反撃の狼煙 『布団の中から蜂起せよ』【書評】
- 【プロ野球クイズ】複数球団で200本塁打を達成した「優勝請負人」は誰?
- 骨粗鬆症や認知症予防にも? ふくらはぎを鍛える「片足つま先立ち体操」
- いまだ紙が主流な海外で “電子コミックバブル”は再現できるのか
- 海賊版被害額は年間8.5兆円!? 漫画市場は得られたはずの富を取り戻せるか
- 真面目な社員は“裏で手抜き”して復讐する? ダラダラ残業を招く「職場の不公平感」
- 【プロ野球クイズ】3球団で2桁勝利を達成した200勝投手は誰?
- 【プロ野球クイズ】史上初・新人王&MVPを同時受賞した投手は誰?
- 「水曜どうでしょう」の生みの親・藤村忠寿の素顔