富裕層優遇はなぜなくならない? 税率にまつわる「誰も言わなかった真理」
富裕層優遇と批判される「1億円の壁」。
※本稿は、榊原正幸 著『60歳までに億り人になる思考法 なぜ富裕層は好んで借金をするのか?』(PHPビジネス新書)の内容を一部抜粋・編集したものです。
※本稿は2026年7月時点の情報に基づき、投資に対する著者の考え方を示したものであり、個別の金融商品を推奨するものではありません。金融商品の価値は状況によって変動しますので、購入を含む投資の判断はご自身の責任で行なうようお願いいたします。
「1億円の壁」の恩恵にあずかる方法
いわゆる「1億円の壁」がなくならない理由について、公平かつ冷静な視点から、「誰も言わなかった真理」を述べていきます。
その前に、「1億円の壁」について、簡潔に解説します。「1億円の壁」の概要をご存じの方は、①を読み飛ばして②にお進みください。
① 「1億円の壁」とは?
「1億円の壁」とは、株式による所得に対する一定税率に起因する富裕層優遇のことをいいます。これを理解するためには、次の3つが前提となります。
〈1〉日本では、「総合課税」の所得に対しては所得の金額が増えれば増えるほど、所得税率が上がっていく「超過累進税率」が採用されており、課税所得の金額が4000万円を超えると、その超えた部分の所得に対しては、住民税と合わせて約55%という高い税率が適用されること。
〈2〉株式による所得に対しては、所得の金額がいくらであっても、それに対する税率が「20.315%」で一定であること。
〈3〉日本では、役員報酬と賞与の合計額が年間で1億円を超える場合、そのことを有価証券報告書に記載して公表しなければならないこと。
所得税の課税所得の金額が1億円を超えるところから、所得税の「実効税率」が下がっていくという現象が発生しているのです。これを「1億円の壁」と呼びます。
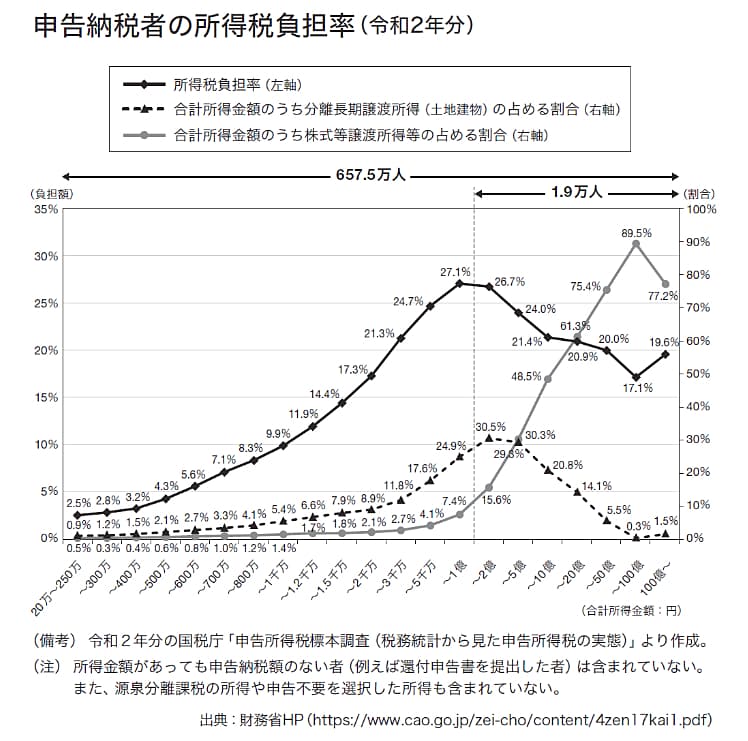
〈1〉と〈2〉のような税制下では、超高額な所得は役員報酬や賞与といった総合課税の(=超過累進税率が適用される)所得ではなく、「20.315%」の一定税率で課税される配当所得のかたちで受け取った方が、所得税の課税上有利になるのです。
そして、その変曲点が「1億円」であるのは、〈3〉で述べた「報酬賞与の公表義務」との関連が大きいと考えられます。
1億円以上の報酬賞与を支払ってしまうと、そのことを有価証券報告書に記載して公表しなければならないので、「それなら、いっそのこと1億円を超える報酬賞与に関しては、配当のかたちで支払った方がいい」というインセンティブ(誘因)が働くのではないか、というわけです。
そうすると、「(配当を含む)株式からの所得に対する分離課税は、富裕層優遇であり、不公平だから、廃止すべきだ!」という意見が正当性を帯びているように感じられてしまうのです。
しかし、このことについては、もっと掘り下げて、よく考える必要があります。
最初に断っておきますが、次に述べることは富裕層の肩を持つ意図も、不公平を容認する意図も全くありません。
課税制度を軸として、日本経済全体を大局的に観た場合の正論を述べるということを意図しています。
② 「1億円の壁」が正当化される理由
「1億円の壁」が正当化される理由は主に2つあります。
理由1:「1億円の壁」を廃止すると、キャピタルフライト(資産逃避)につながるから
「1億円の壁」を廃止すれば、たしかに富裕層を優遇する税制は抑制できます。
しかし、それを実行してしまうと、富裕層がキャピタルフライト(資産逃避)を実行し始める可能性が高くなります。富裕層が「あまりにも税金が高いから、日本に投資するのはやめよう」と考えてしまい、巨額の資金が海外に流出してしまうのです。
所得の総額が1億円を超えるような超高額の所得を得ている人の多くは、その所得総額のうちの多くを株式からの配当または株式の売却による所得で得ています。
その所得を総合課税にして、税率を(住民税込みで)55%にしてしまったら、間違いなく巨額の資金が海外に流出してしまいます。外国人投資家も日本在住の大口の投資家も、「そんなに税率が高いなら、日本に投資するのはやめよう」と考えるからです。
そうなると、日本の資本市場がガタガタになってしまいますし、外国人投資家と日本在住の大口投資家のキャピタルフライトによって国が徴収できなくなった巨額の税額は、富裕層ではない日本の国民が負担しなければならなくなります。
このように、この「1億円の壁」を不公平だといって撤廃してしまうことは、結局全国民に大きく不利に働くのです。
ですから、外国人投資家や日本在住の富裕層の肩を持つ気は全くないのですが、「一国の課税制度」というのは、目先の不公平感だけに囚われることなく、こういった巨視的で俯瞰した目線で考察しなければならない、ということを広く皆さまに知っていただきたいと思います。
富裕層からたくさん税金を取れば、富裕層ではない一般的な国民の税負担が軽くなる、というロジックにも「程度の問題」があります。
富裕層への過度な負担増は、この「理由1」で述べた経路を辿って、一般の国民の税負担が増えるという結果を招いてしまうのです。
たとえば1年間に税込みで1億円の配当または株式や不動産の売却益(=「分離課税」の所得)を得た超富裕層の人がいるとします。
その超富裕層の人は、「1億円の壁」の制度の下でも、その税込みで1億円の所得に対して年間に2000万円もの税金を負担してくれているのです。
「1億円の壁」をなくしてしまうと、その超富裕層の人はキャピタルフライトをしてしまうので、2000万円もの税金を富裕層ではない国民が分担して負担することになるのです。
ですから、「1億円の壁」はそのまま温存しておいて、超富裕層の人に2000万円の税金を負担してもらっておいた方がよくないですか。
理由2:課税において「トップシーリング」を設定することは合理的だから
「トップシーリング」とは、「天井での頭打ち」という意味です。課税において、「トップシーリング」を設定することは極めて合理的なのです。
所得税の課税においては、原則として超過累進課税が適用されるのですが、高額納税の領域では、一定の「トップシーリング」を設定することで、キャピタルフライトを抑止できますし、富裕層に対しても、納税における納得感を与えることができます。
「1億円の壁」が発生するのは「分離課税」の所得に対してだけです。
分離課税ではなく、総合課税の所得で、税込み年収が1億円の超富裕層の人は、所得税と住民税だけで、1億円のうちの半分強にあたる「およそ5020万円」を納めています。
しかも、税引後の手取りのおよそ4980万円のうちの3300万円を消費していれば、300万円の消費税も支払っています。
ここまでで主な三税(所得税・住民税・消費税)だけで「およそ5320万円」を納めています(これ以外に、法人税や法人が納付する消費税も納めている可能性もありますが、それはここでは度外視します)。
これ以上の納税を強いることは、富裕層の労働意欲を削いでしまいます。
そしてさらに、この超富裕層の人が1億円の「分離課税」の所得を得ているとします。
もし「1億円の壁」の制度がないと、その(「分離課税」の所得の)1億円の所得に対しても超過累進税率が適用されて、さらに5500万円の納税額が加算されます。合計すると、納税額は「1億820万円」です。
もしそうだとしますと、超富裕層の人もさすがに「もう、いい加減にしてください」となって、キャピタルフライトを検討してしまいます。海外の、もっと納税額が少なくて済む国に移住してしまうのです。
そして、そうなってしまうと、「分離課税」の所得に対する税額(5500万円)だけではなく、その超富裕層の「総合所得」に対する納税額(個人の消費税を含む)の「およそ5320万円」もまるごと消えてしまうのです。なぜなら、その超富裕層の人は海外に移住してしまって、いなくなってしまうのですから。
だったら、分離課税の所得に対しては20.315%の一定税率を適用して「トップシーリング」を設定しておいて、「分離課税の所得の部分だけは、オマケしておきますよ」というようにしておいた方が賢明だ、という考え方も必要ではないでしょうか。
「税金は、お金持ちがたくさん払えばいい」というのは適正な思考なのですが、その思考はすでに「総合課税の下での超過累進税率」で、かなりの程度まで実現されています。
なので、富裕層の痛税感を緩和するための「トップシーリング」には、一定の経済合理性はあるのです。
そして何よりも、不公平だというようなことを考えるくらいなら、その労力を、有利な所得を得ることに充てようではありませんか!
プロフィール
関連書籍・雑誌

60歳までに億り人になる思考法 なぜ富裕層は好んで借金をするのか?
発売日: 2026年07月16日日本人の多くは「借金=悪」と信じていますが、真の富裕層はむしろ好んで借金をします。「良い借金」と「悪い借金」を見極める、会計学に基づいた明確な判断基準を持っているからです。会計学といっても難しい話ではありません。商業高校1年生レベルの「貸借対照表(B/S)」の知識があれば十分です。本書は、投資でも圧倒的な実績を持つ会計学の元大学教授が「億り人の思考法」を徹底指南。自ら資産を生み出せる「一生モノの運用能力」が身につき、楽な老後生活を送れるようになります。
THE21の詳細情報
関連記事
編集部のおすすめ


アクセスランキング(週間)
更新:09月16日 00:05
- 「高学歴で無難な社員」だけ採る大企業 トップ層は、尖った独創的な人材を選べない
- 【プロ野球クイズ】複数球団で200本塁打を達成した「優勝請負人」は誰?
- 骨粗鬆症や認知症予防にも? ふくらはぎを鍛える「片足つま先立ち体操」
- 「水曜どうでしょう」の生みの親・藤村忠寿の素顔
- 絶望の淵から放たれる、反撃の狼煙 『布団の中から蜂起せよ』【書評】
- いまだ紙が主流な海外で “電子コミックバブル”は再現できるのか
- 【プロ野球クイズ】3球団で2桁勝利を達成した200勝投手は誰?
- 海賊版被害額は年間8.5兆円!? 漫画市場は得られたはずの富を取り戻せるか
- 【プロ野球クイズ】史上初・新人王&MVPを同時受賞した投手は誰?
- 日本の受験エリートは「ポジションを取れない」 “正解を出す力”と“考える力”は別物