「円安=悪」はウソ?髙橋洋一が明かす「50兆円超の含み益」の正体
2026年7月、円相場は一時1ドル=162円台を付け、約39年半ぶりの円安水準となりました。
輸入物価の上昇などを背景に「円安悪玉論」が広がる一方、嘉悦大学教授の髙橋洋一氏は、円安は日本経済全体の成長を促し、税収増にもつながると主張します。その効果を、大谷翔平選手の打順になぞらえて説明する髙橋氏。さらに、円安によって膨らんだ外国為替資金特別会計(外為特会)の含み益を国民に還元すべきだと提言します。円安のメリットとデメリットをどう捉えるべきなのか。為替と経済成長の関係を読み解きます。
※本稿は、髙橋洋一著『経済のニュースは嘘ばかり 株高、円安、物価高の正体』(PHP研究所)の内容を一部抜粋・編集したものです。
大谷翔平の打順と同じ
2026年7月30日の東京外国為替市場は円相場が一時1ドル=162円台半ばを付け、約39年半ぶりの円安ドル高水準となりました。
まず、円安に関する大前提は「円安はミクロ経済で見れば得する人も損する人もいるが、マクロ経済で見れば日本経済に有利で、他国経済には不利である」ということ。「近隣窮乏化」と呼ばれる古今東西、共通の原則です。
自国の通貨が安くなると、輸出関連企業や海外投資した企業の収益に恩恵を与えます。その分、輸入国など他国は不利益を被る。仮に日本で10%、円安になれば、1%程度の成長率アップとなります。近隣窮乏化の効果は米国のトランプ大統領やノーベル賞学者のクルーグマン氏も公言しており、国際機関や各国のマクロ経済モデルで定量的に確認されたものです。
たとえばトヨタ自動車は、世界市場で活躍する日本のエクセレントカンパニーです。円安でトヨタに輸出上の恩恵を与えるのは、得点能力の高い米大リーグ・ドジャースの大谷翔平選手の打順をトップにして得点機会を増やすのと同じです。実力のある選手が支援を受けるのは当然で、円安による近隣窮乏化を(知っていて)批判し、「円高に戻せ」と訴えるのは、大谷選手に嫉妬して引きずり降ろそうとするのと同じです。
「海外で売れる」のがどれほど大変か
円安で輸出企業を優遇するのは許せない、という人は、海外に売り出すことがどれほど大変か、考えたこともないのでしょう。ミュージシャンでもタレントでも、世界市場に通用するのはほんのわずかです。国内で売れている平凡な才能より、「海外で売れる」突出したエクセレントな才能を応援するのは、したがって理にかなっています。
トップクラスの存在を育てて国際市場に売り出すことは、全体のレベルの底上げにもなります。サッカーのJリーグ、日本代表で証明済みの事実です。円高が望ましいという学者・エコノミストは、全体のレベルを下げてトップクラスの存在を減らせ、といっているのに等しい。だから日本のマクロ経済がいつまでたっても伸びないのです。
財務官僚は知っている
マクロ経済で見れば、円安は成長率を上げて税収を増やします。実際、日本が円安になってから、税収は過去最高水準になっています。円安になると、輸出企業の収益が上がるだけではありません。大企業は海外投資をしているので、為替による投資益が拡大します。法人税が入るので日本の税収は上がり、ひいては庶民に利益をもたらします。為替は相互に影響するので、輸入・輸出の両面に影響を与えるわけです。
もちろん輸入業界やエネルギー業界など、一部に円安の被害を受ける人がいるのは事実です。新聞・テレビの記者・ディレクターはマクロ経済に疎く、目の前の事象だけを取り上げます。自分が取材したケースがすべてだと思い込み、「だから世間はこうなっている」と拡大解釈して報じてしまう。近視眼的な報道手法にどっぷりと染まったメディアが「円安が大変」と騒ぐのは、ひとえに勉強不足によるものです。
円安が成長率と税収を上げることは、財務官僚ならもちろん知っています。それでも財務省にとって「円安悪者論」が好都合なのは、円安で被害を受ける人向けの経済対策を政治家に「売れる」からです。
財務省が恩着せがましく円安対策を行うのは、まだ看過できます。(どうせ効果のない)為替介入をするなら、数十兆円にも上る外為特会(外貨準備)の為替差益を吐き出すのがよいでしょう。実際、2026年5月の10兆円以上の介入で3兆円程度の含み益が実現益になりました。そもそも先進国は変動相場制で日本ほど巨額の外貨準備を持っていないので、外為特会を使い切れば先進国並みになり、それを国民に還元するのはよい政策です。
経済学者も近隣窮乏化を知らないはずはありませんが、日本の学者は日銀や財務省に忖度し、黙認を続けるのが習わしとなっています。こうして、「円安悪玉論」の噓がさも良識であるかのように広まっているので皆さん、気をつけましょう。
外為特会の含み益を利用すればよい
長期金利上昇を最近の円安と関係づけて問題視する向きもありますが、同じく的外れといわざるをえません。
まず、フロー(お金の出入り)として円安はGDP増加をもたらします。また、ストック(お金の総量・残高)としては外為特会(外国為替資金特別会計)に含み益をもたらします。日本には1ドル110~120円で取得したドル債が200兆円近くあり、含み益は全体で50兆円以上はあるでしょう。2026年の為替介入では2.5兆円程度の含み益が実現益となり、税外収入となったはずです。
この含み益を実体化させようとすると、「介入になる」といって反対する意見があります。しかし、2026年5月のベッセント米財務長官の来日と発言からわかるように、ドル売り・円買い介入は外野から文句をいわれる類のことではありません。
そもそも、よく「円買い介入」といわれますが、実際のオペレーションは財務省が外為特会で保有しているドル債を償却するだけです。政府がドル債を売って円をもらう、その転換をもって「円買い」と呼んでいるわけです。介入というのは大げさで、ドル債を売るだけの単純な交換業務にすぎない。片山さつき財務大臣が、財務省の国際局為替市場課・資金管理室に「ドル債をこれだけ売るように」と指示を出せばそれで終わり。ついでにいえば、財務省がもっていたドル債はだいたい1ドル110~120円の時代に買ったものだから、円安でかなりの売却益が発生するはずです。
ちなみに、ドル債を貯め込んだままにした場合も、最終的に償還益が税外収入のかたちで入ります。株の売買と同じく、利益を確定させたいときに売る、という考え方です、
ただし、為替介入の効果はそれほど長く続きません。2026年7月末、日米通貨当局による約28年ぶりの円買い協調介入額は5兆円前後と報じられましたが、世界の通貨量からすれば微々たるものです。しかし百歩譲って「為替介入には効果がない」という言い分に耳を傾けたとしても、円安で売却益が発生して儲かったのだから、日本にとっては有益ではないでしょうか。
仮に介入という手段を取らなくても、「単価調整」というやり方があります。他の特会間取引によって外為特会の含み益を出す、というものです。いずれにせよ、外為特会の含み益を利用すれば、お決まりの「財源はどうするのか」論を一蹴できます。あとは成立した2026年度の補正予算を編成、実行することで、経済成長に弾みがつきます。
プロフィール

関連書籍・雑誌
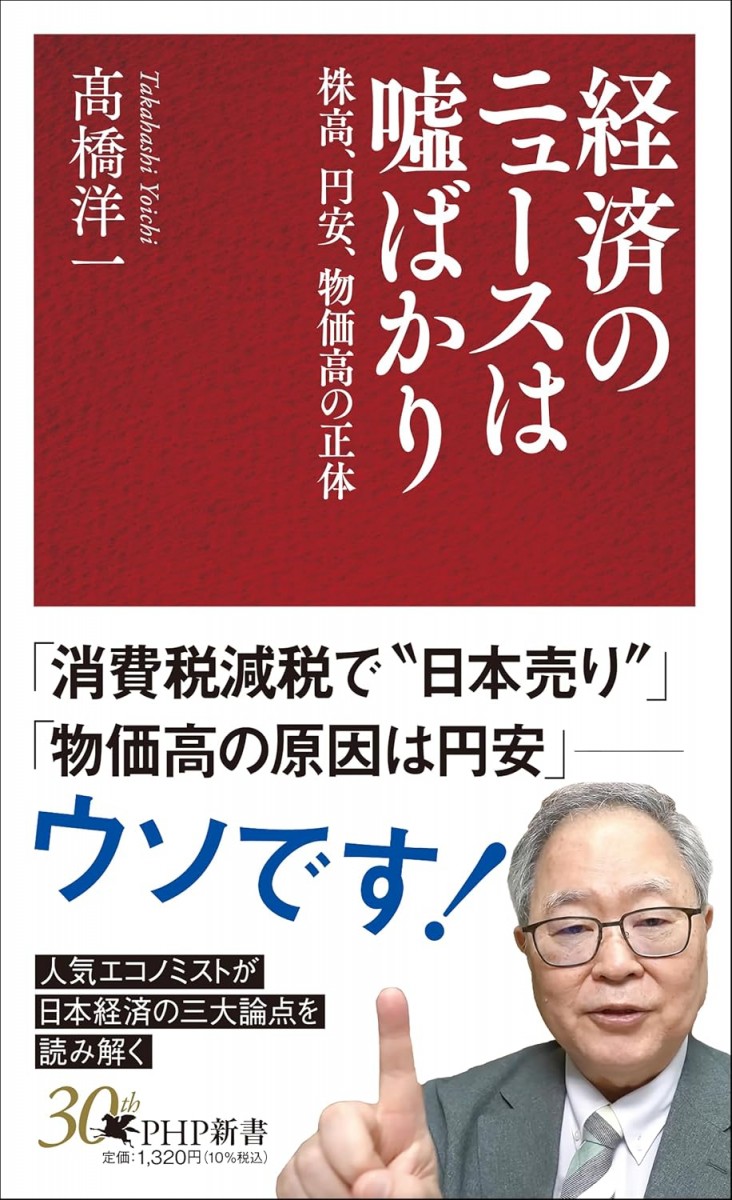
経済のニュースは嘘ばかり 株高、円安、物価高の正体
「消費減税で『日本売り』に」
「物価高の原因は円安」
「インフレで利上げ」は全部ウソ!
人気の経済学者がクリアに論じる物価、為替、株価の実像
増税官庁・財務省とオールドメディア、緊縮派の政治家、御用学者たち。円安・金融緩和・財政緩和を否定し、国民を苦しめてきた「緊縮共同体」である。
だが、史上初の消費税減税という潮目の変化を前に、悪しき目論見が崩れつつある。「円安上等」のポリシーを掲げる著者が株価と為替、物価の見方を伝授。財政破綻のデマを暴き、円安が日本の経済成長と株高をもたらすことを論証する。
THE21の詳細情報
関連記事
編集部のおすすめ


アクセスランキング(週間)
更新:11月09日 00:05
- 「仕事より健康優先」がハイパフォーマンスを実現する
- 30年の経済停滞で日本は「道」を失った... ゴディバ社長の「正射必中」の提言
- 誰でも「話の面白い人」になれる8つのテクニック
- 日経平均なぜ7万円越え?髙橋洋一が明かす「高市トレード」と日本株高騰の背景
- 「長期金利で日本破綻」はウソ?髙橋洋一が明かす「積極財政」の誤解
- シュシャン社長がゴディバの経営に取り入れた 禅と武道の教え
- 中国より先に南米と手を組め!髙橋洋一が明かす「メルコスルEPA締結」の狙い
- 社畜人ヤブー(第1話<前編>)
- 締切を守らない社員たちを一瞬で変えた マネージャーの「魔法の一言」とは?
- ゴディバはなぜチョコレート以外にも挑む? 成長を支える「両利きの経営」