売上100億円でも自慢にならない 経営者が見るべき本当の数字

「黒字なのに、お金がない」――多くの経営者が抱える、
※本稿は、太田朝子 著『売上が下がっても利益が増える 会社のお金の残し方』(日本実業出版社)の内容を一部抜粋・編集したものです。
利益とお金が噛み合わない?
ここからは、「黒字なのに通帳の残高が減る」理由をお伝えします。読み終えるころには、損益計算書を「キャッシュ目線」で読めるようになります。
ここまで、仕分のルールと運用の仕方をお伝えし、正しい数字の土台は整いました。経営において本当に大切なのは、この整えた数字を「どう読むか」です。
ところがここで、多くの人に「利益が出ているのに、なんでお金が減っているんだ⁉」という謎が立ちはだかります。税理士さんに確認しても「ほら、『損益計算書』を見てください。ここにちゃんと利益が書いてありますよね」といわれ、あなたは「うーん、そうですね...」といぶかしげにその書類を見つめます。
たしかにそこには「利益」が載っています。でも通帳を見ると、残高は去年の今ごろよりずっと減っています。利益と通帳の残高が、どうにも噛み合わない。
この不思議な現象の謎を解き明かしていきます。
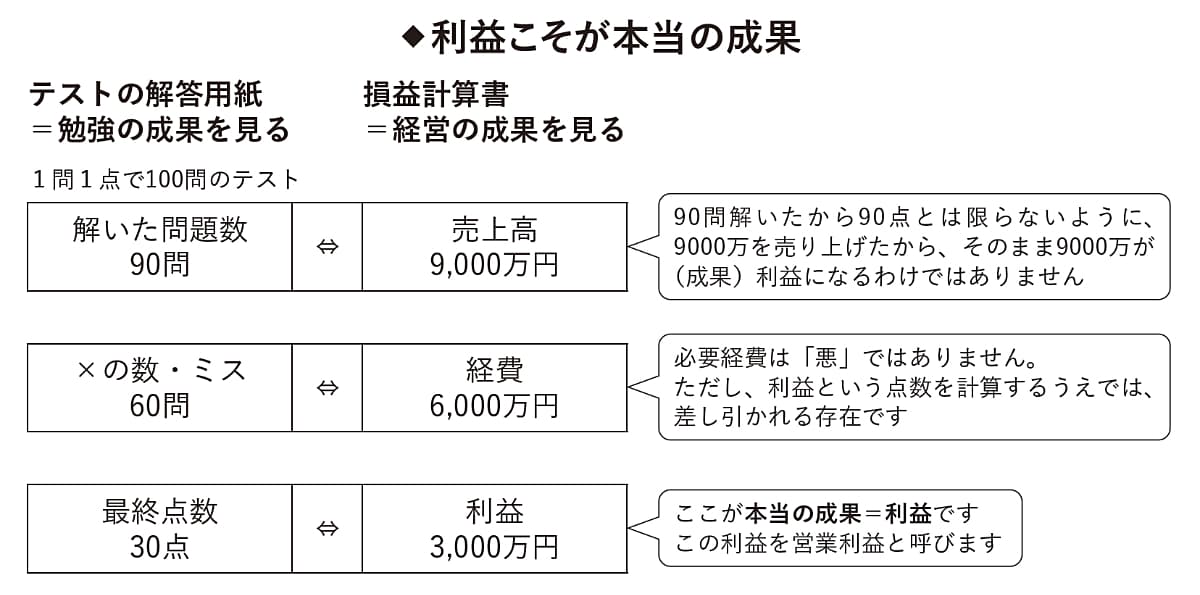
損益計算書は、テストの「解答用紙」のようなものです。ただし、解答用紙の価値は「点数」だけではありません。点数の上げ方が書いてあるところに、本当の役目があるのです。
まずは、損益計算書が「何を示す書類なのか」を、もう一度整理しておきましょう。
損益計算書は利益を増やすための「分析ノート」
損益計算書には1年間(一定期間)の売上・経費・利益が表としてまとまっています。
わかりやすくするために、学園祭でジュースを販売する例で考えてみましょう。たとえば、学園祭でジュースを1万円分売ったとします。材料費やコップ代に8000円かかったら、残りが儲け。つまり2000円が利益です。この形が、損益計算書の基本です。
実際の損益計算書には、さらに経常利益などの項目が出てきますが、「売上−経費=利益」とシンプルにとらえれば、まずは十分です。
ただし、この算数で終わらせてしまっては、もったいない。
なぜなら、損益計算書は、点数(利益)を確認する「解答用紙」であると同時に、次のテストで点数を上げるための「分析ノート」でもあるからです。もし、同じジュースを売って自分たちの2000円より1000円多い3000円儲けたクラスがあったらどうでしょう。
「どこが違った?」を分析すれば、次の学園祭では、もっと利益を出せます。経営もまったく同じ。数字を見直せば、次の手が見えてくるのです。
思い出してください。学生時代のテスト。点数を見て一喜一憂し、答案をカバンに突っ込んで終わり...。そんなこと、ありませんでしたか?
恥ずかしながら、私は常習犯でした。でも、間違えた問題を見直して、苦手分野を潰し、ミスのパターンを分析していたら...きっと神童と呼ばれていたことでしょう(完全にタラレバですが)。
経営も同じです。損益計算書を見て「売上が伸びた」「利益が出た」で終わってしまうと、経営は行き当たりばったり。最後は「神頼み経営」になってしまいます。神童にはなれなくても、せめて神頼みからは卒業したいものです。
特に危険なのは、「売上」だけを追いかけることです。
「うちの会社、売上100億円あるんだ!利益はゼロだけどね」
これ、自慢になっていませんよね。
会社の売上=キャッシュではありません。大切なのは「売上」より「利益」。いくら解答欄を埋めても、正解できなければ点数は伸びないように、どれだけ売上が大きくても、利益が減っていたら、それは「経営の方向」がズレているサインです。
売上を上げるために大幅な値引きをしたり、過剰なサービスをして「売れば売るほど赤字になる」ような現場もあります。
テストは全部間違えても0点止まり。でも、経営にはマイナスがあります。
キャッシュは利益があってこそ。キャッシュを生み出すのは売上ではなく「利益」です。この原則を忘れてはいけません。
損益計算書は、点数を見るための解答用紙です。しかし、本当の役割は「なぜ、その点数になったのか」を、読み解くことにあります。
「なぜこの売上だったのか」「お金の使い方は適切だったか」「利益を増やすためには、どうすればよかったのか」を考えることで、経営の改善点が見えてきます。解答用紙を見直して勉強法を変えれば点数が上がるように、損益計算書を見直せば利益も伸ばせます。
だからこそ、損益計算書は、次の利益を生むための「経営分析のツール」なのです。
関連書籍・雑誌
売上が下がっても利益が増える 会社のお金の残し方
発売日: 2026年05月22日会計、経理の知識ゼロから借金10億円を10年間で返した著者が、数字が苦手でも実践できる資金繰りの秘訣を伝授。ずさんな経理を立て直した経験で編み出した「勘定科目は自分で名づける」「仕訳ではなく仕分する」など、現場ですぐに役立つ手法が満載。
THE21の詳細情報

アクセスランキング(週間)
更新:10月15日 00:05
- 田舎の柔道少年だった武藤敬司 猪木より相手を応援してた幼少期
- 武藤敬司は木村政彦に師事していた!? vs力道山の一考察も
- 床のゴミを拾わない社員ばかりの会社は滅びる…内田樹が語る「縁の下の力持ち」が去る理由
- 「新日本vsUWF」伝説の10.9決戦 武藤敬司の意外な心境とは?
- なぜ中年は「幸福感」を感じにくい? 中高年を襲う人生の変化(連載「明日から使える心理テクニック」第25回)
- 「歯を失う人」と「80代まで残る人」は50代で差がつく 歯科医が教える7つの習慣
- 前夜に馬場と猪木の密会があった? BI砲が復活した『プロレス 夢のオールスター戦』の舞台裏
- 闘魂三銃士の名シーンが生まれた瞬間 武藤敬司は何を思っていた?
- 年間配当200万円超を達成した投資家が保有する「高配当株トップ10」
- 世紀の一戦は本当に引き分けだった? 内側から見たアントニオ猪木vsモハメド・アリ戦の深層