大企業がなぜ倒産? 貸借対照表に隠れた「お金の出どころ」のカラクリ

なぜ大企業でも倒産するのか。その答えは、
※本稿は、太田朝子 著『売上が下がっても利益が増える 会社のお金の残し方』(日本実業出版社)の内容を一部抜粋・編集したものです。
貸借対照表を例えると?
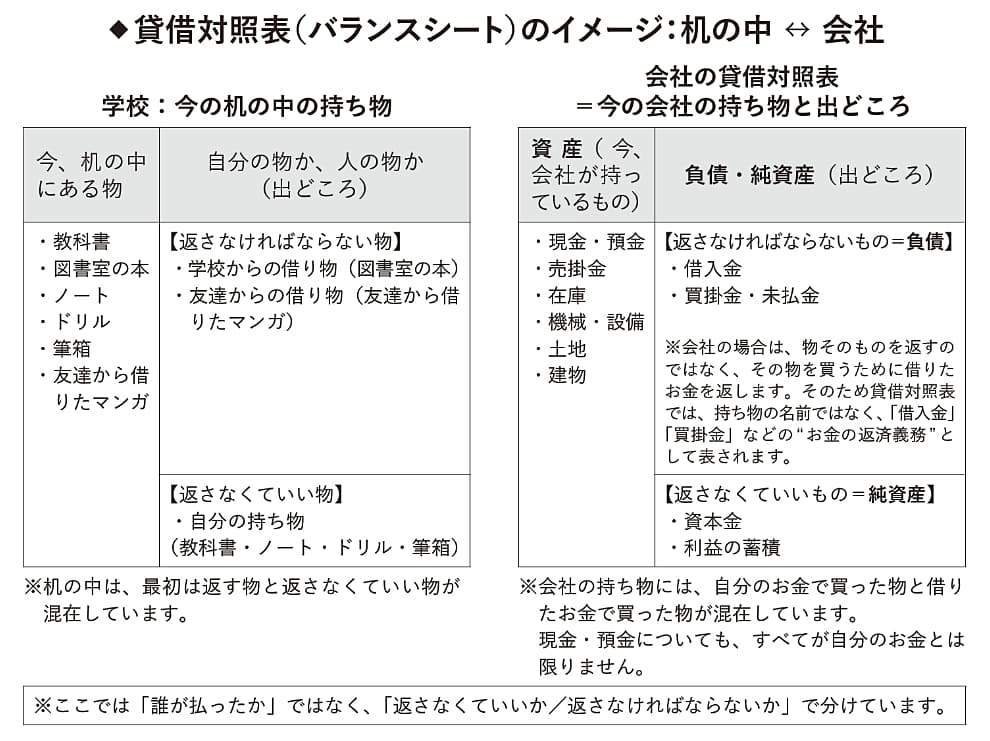
貸借対照表は、「利益」とは別に、「今この瞬間、会社に何が残っているか」を見る書類です。日々の経営の結果が、今どんな形で残っているかを示します。学校でいえば、「今の机の中の持ち物リスト」です。
学校の机の中にはいろんな物が入っています。教科書やノートのように自分の物もあれば、図書室から借りた本や、友達から借りたマンガも入っています。
当然、借りている物は返さなくてはいけません。
そこで、「自分の物」と、「借りている物」がひと目でわかるように整理すれば、返すときもスムーズになります。
会社の貸借対照表もまったく同じ仕組みです。貸借対照表を見れば「今、会社にどんな財産(資産)がある」のか、そしてその財産は返さなくてもよいお金(純資産)でそろえたものか、あるいはいつか誰かに返さなくてはならないお金(負債)でそろえたのかが、わかります。
左側に「現金、在庫、土地、機械などの会社の持ち物」が並び、右側にその持ち物をそろえたお金の出どころが示されています。つまり「今の持ち物」と、その「出どころ」をペアで確認できるのが貸借対照表なのです。
お金と経営状況のトリック
ここで気をつけたいのは、「持ち物が多い会社=優秀な会社」ではないという点です。持ち物が少なくても、返さなくてもよいお金でそろえていれば健全な会社です。
逆に、持ち物がどんなに多くても、そのほとんどが借りたお金で買ったとなると...。そう、返せなくなった瞬間に「ゲームオーバー」です。
だから、大企業でも倒産するのです。「あれだけ大きな会社なのに、なぜ?」というニュースの裏には、借りた物でパンパンの机が隠れていることが多いのです。
なお、少々専門的な話になりますが、ここで忘れてはいけないのが「在庫(まだ売っていない=まだ使っていない物)」や「前払費用(家賃や保険料など、先に払って、あとから使うお金)」という持ち物です。
貸借対照表に載るこれらの金額は、製造原価報告書や販管費内訳書の数字から決まります。
つまり、貸借対照表もまた、この2つの書類と切っても切れない関係にあるのです。
関連書籍・雑誌
売上が下がっても利益が増える 会社のお金の残し方
発売日: 2026年05月22日会計、経理の知識ゼロから借金10億円を10年間で返した著者が、数字が苦手でも実践できる資金繰りの秘訣を伝授。ずさんな経理を立て直した経験で編み出した「勘定科目は自分で名づける」「仕訳ではなく仕分する」など、現場ですぐに役立つ手法が満載。
THE21の詳細情報

アクセスランキング(週間)
更新:10月14日 00:05
- 床のゴミを拾わない社員ばかりの会社は滅びる…内田樹が語る「縁の下の力持ち」が去る理由
- 「新日本vsUWF」伝説の10.9決戦 武藤敬司の意外な心境とは?
- 武藤敬司は木村政彦に師事していた!? vs力道山の一考察も
- なぜ中年は「幸福感」を感じにくい? 中高年を襲う人生の変化(連載「明日から使える心理テクニック」第25回)
- 「歯を失う人」と「80代まで残る人」は50代で差がつく 歯科医が教える7つの習慣
- 田舎の柔道少年だった武藤敬司 猪木より相手を応援してた幼少期
- 年間配当200万円超を達成した投資家が保有する「高配当株トップ10」
- 闘魂三銃士の名シーンが生まれた瞬間 武藤敬司は何を思っていた?
- 前夜に馬場と猪木の密会があった? BI砲が復活した『プロレス 夢のオールスター戦』の舞台裏
- 世紀の一戦は本当に引き分けだった? 内側から見たアントニオ猪木vsモハメド・アリ戦の深層