複雑怪奇な会計書類 学校生活で例えるとどうなる?
決算書を難しく感じるのは、専門用語が多いからかもしれない。
※本稿は、太田朝子 著『売上が下がっても利益が増える 会社のお金の残し方』(日本実業出版社)の内容を一部抜粋・編集したものです。
学校生活でたとえる会計書類
ここから学校生活にたとえながら、書類を1枚ずつ見ていきましょう。
まずは、「製造原価報告書」と「販売費及び一般管理費内訳書」です。
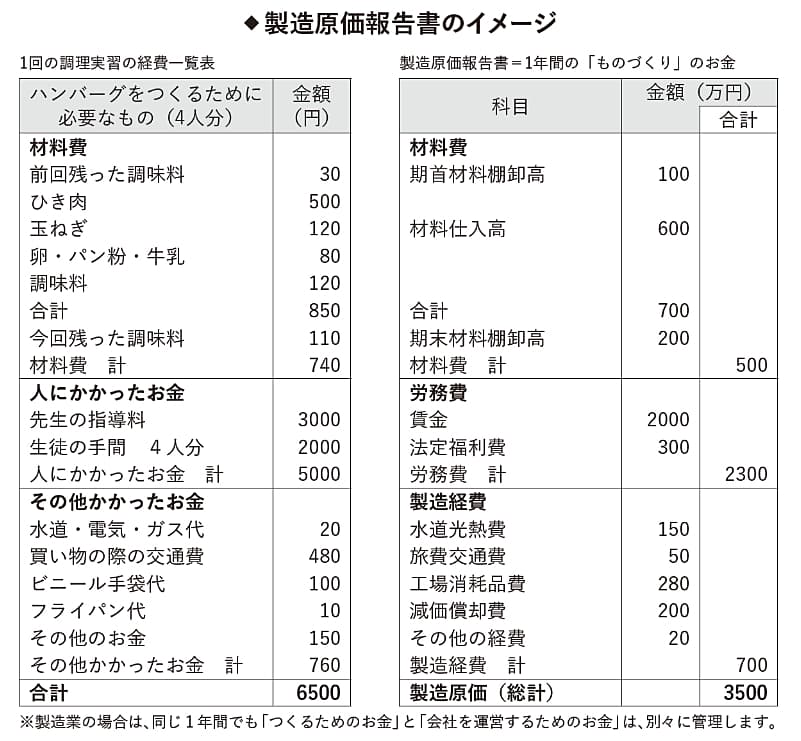
学校は授業料が無償でも、実習にはお金がかかります。家庭科の調理実習でハンバーグをつくる場合、ひき肉・玉ねぎ・卵、パン粉などを買わねばなりません。これが材料費です。
調理中はガス代や電気代もかかりますし、調理する生徒の「手間」も必要です。これらも含めて「ハンバーグをつくるためにかかったコスト」と考えます。
このハンバーグを学園祭で売るとしたら、最低でもこのコストを上回るように値段を決める必要があります。
製造業も同じです。物をつくるためにはお金が必要です。材料費、工具代、機械を動かす電気代、そして工場で働く従業員の人件費...。これらの金額がわからないと、「物をつくるのにいくらかかったか(原価)」がわかりません。
だから、製造原価報告書が必要になるのです。
逆に製造原価報告書がなければ、いくらで売れば利益が出るのかがわからず、経営は勘と気合い頼みの、危ういものになってしまいます。
つまり製造原価報告書とは、「商品をつくるのに、台所でいくら使ったか」を見える化した表、いわば、ものづくりのための「台所帳簿」なのです。
ちなみに調味料は、前回の残りと今回の購入分のうち使った分だけが材料費になります。
残りは次回に回します。そして会計用語では、材料費の欄にあるように、前回の残りのことを「期首材料棚卸高」、残って次回に回す分を「期末材料棚卸高」と呼びます。
販売費及び一般管理費内訳書を例えると?
「販売費及び一般管理費内訳書」略して、「販管費内訳書」。名前だけで、お腹いっぱいになりそうですが、要は「学園祭を運営するためにかかったお金のリスト」のようなものです。
学園祭の屋台でモノを売る場合、チラシ代、看板代、連絡に使う電話代、屋台の設置代などがかかります。お客さんに売って、学園祭を無事に成り立たせるには、こうした裏方のお金が必要です。
会社も同じです。商品をつくるお金とは別に、「売るためのお金」と「会社を支えるお金」がかかります。
たとえば、事務所の家賃、営業車の維持費、電話代、コピー代などです。このような、見えにくい会社の裏方コストをまとめたものが販管費内訳書です。
いってみれば、販管費内訳書は、会社の「運営帳簿」。製造原価がどれだけ正確でも、この運営帳簿を把握していなければ、裏方の費用がいつの間にか膨らんで静かに赤字の道に...。
逆に、この帳簿を見れば「この売値で、本当に利益が残るのか」と気づけます。まさに「裏方コストの見える化リスト」です。
ここまでの2つが「①つくる」「②売る」ためのお金を見る書類だとすれば、これから登場する損益計算書と貸借対照表は、その結果、「③いくらもうかり」「④何が残ったか」を確認するための書類です。
損益計算書を例えると?
損益計算書は、学校でいえば「テストの解答用紙」です。
返ってきた解答用紙には、〇・×・空欄、そして点数が書かれています。
時間内に何問解いて、何問間違えて、何問正解したか、結果がひと目でわかりますね。
会社でも同じです。損益計算書を見れば、一定期間に、どれだけ売ったか(売上)、どれだけお金を使ったか(経費)、そして最終的にどれだけ残ったか(利益)がわかります。つまり損益計算書は、会社の1年間(一定期間)の成果がわかる「テストの解答用紙」です。
会社がどれだけ頑張ったかを「利益」という結果で確認できるのです。
関連書籍・雑誌
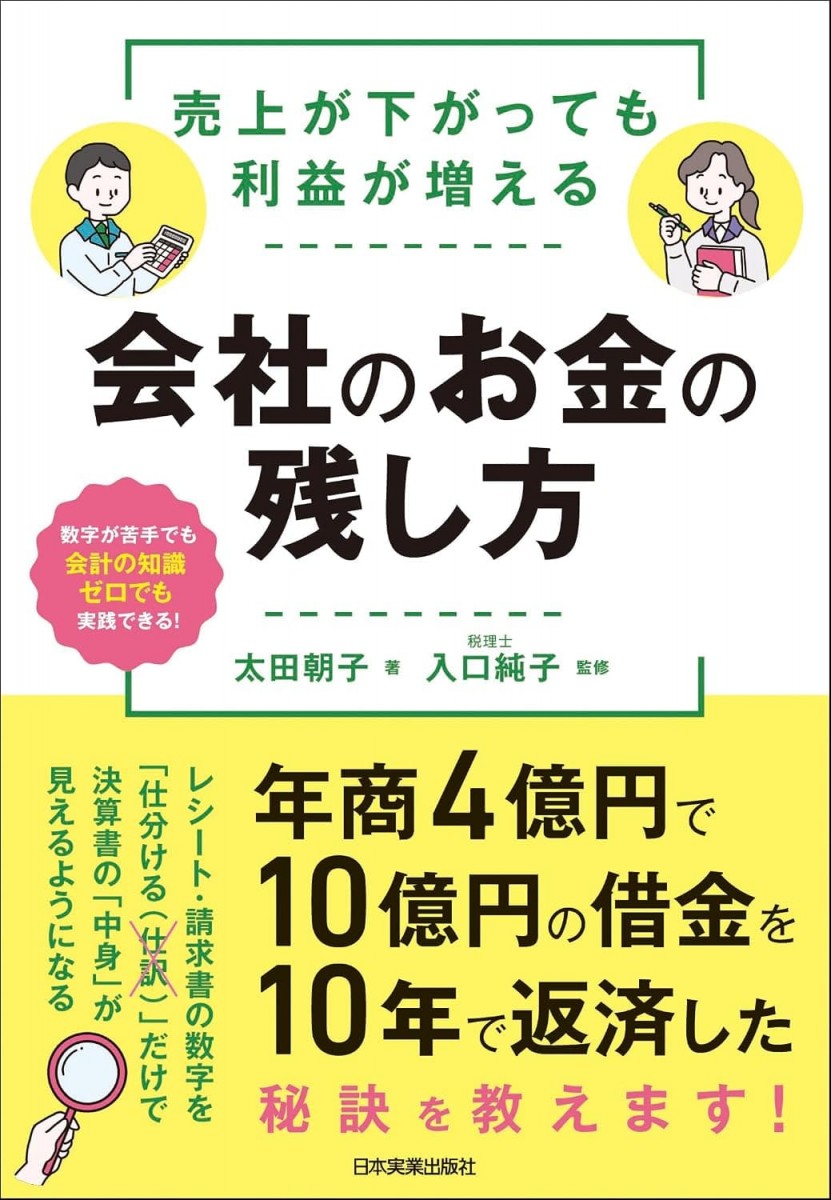
売上が下がっても利益が増える 会社のお金の残し方
発売日: 2026年05月22日会計、経理の知識ゼロから借金10億円を10年間で返した著者が、数字が苦手でも実践できる資金繰りの秘訣を伝授。ずさんな経理を立て直した経験で編み出した「勘定科目は自分で名づける」「仕訳ではなく仕分する」など、現場ですぐに役立つ手法が満載。
THE21の詳細情報

アクセスランキング(週間)
更新:10月13日 00:05
- 「新日本vsUWF」伝説の10.9決戦 武藤敬司の意外な心境とは?
- なぜ中年は「幸福感」を感じにくい? 中高年を襲う人生の変化(連載「明日から使える心理テクニック」第25回)
- 「歯を失う人」と「80代まで残る人」は50代で差がつく 歯科医が教える7つの習慣
- 床のゴミを拾わない社員ばかりの会社は滅びる…内田樹が語る「縁の下の力持ち」が去る理由
- 年間配当200万円超を達成した投資家が保有する「高配当株トップ10」
- 闘魂三銃士の名シーンが生まれた瞬間 武藤敬司は何を思っていた?
- 前夜に馬場と猪木の密会があった? BI砲が復活した『プロレス 夢のオールスター戦』の舞台裏
- 脳梗塞は突然ではない…医師が警告する50代が見逃している5つの前触れ
- 【プロ野球トリビア】たった1年で更新されてしまったプロ野球記録は?
- Z世代は「優先順位決め」が苦手? 若手に身につけさせたいタスク管理術