難しい会計用語は覚えなくていい? パン屋でわかる決算書の仕組み
漢字だらけの会計資料に苦手意識はないだろうか。
※本稿は、太田朝子 著『売上が下がっても利益が増える 会社のお金の残し方』(日本実業出版社)の内容を一部抜粋・編集したものです。
漢字の羅列も怖くない
さて、これから「残念な決算書」を修正して、会社の未来を導く「経営の地図」に変えていく方法をお伝えしていきます。
でも、その前に、会計資料の全体像を整理しておきましょう。
「えっ、待ってください。会計資料って『貸借対照表(たいしゃくたいしょうひょう)』『損益計算書(そんえきけいさんしょ)』...あの呪文みたいな漢字の羅列ですよね。もうやめてくださいよ」
そんな声が聞こえてきそうですが、安心してください。
見た目の圧は強くても、中身は意外とシンプル。いわば「難しい言葉を使っていばっている先生」みたいなものです。大まかなイメージさえつかめれば、経営の味方になります。
面倒くさい書類カルテットの登場
中小企業の経営者が押さえておくべき会計書類は、次の4つです。
・販売費及び一般管理費内訳書(販管費内訳書)
・製造原価報告書(※製造業のみ)
・損益計算書
・貸借対照表
登場しました、「面倒くさい書類カルテット」。
会計に詳しい人からは「え、普通は貸借対照表からでしょ?(でもそこで挫折するんだよね...)」というツッコミが入りそうですが、ごもっともです。
ただ、私の経験上、中小企業にとって本当に大切なのは、最初の2つ。
「販管費内訳書」と「製造原価報告書」です。
「なにそれ?もっと聞いたことがないんだけど?」という人もいらっしゃるかもしれませんが、この2つはとても身近な数字が並んだ書類なので安心してください。
なお、販管費内訳書について、1つ補足です。この本では、わかりやすさを重視して、販管費内訳書は1つの書類として扱います。ただ本来は、損益計算書の「販管費」を詳しく示した明細です。いわば、損益計算書の一部を虫めがねで拡大したものだと考えてください。
そしてここまで何度も「正しい数字を確保しましょう」とお伝えしてきましたが、この本でいう「正しい数字」で特に重要なのは、まさにこの2つの書類の数字です。この数字が正しければ、自ずと他の書類の数字も正しくなります。
理由はシンプルです。
この4つの書類は別々に見えて、実は1本の流れでつながっているからです。書類の細かい説明は、のちほどにして、まずは全体像をパン屋さんの事例でつかみましょう。
パン屋さんの事例で見る「4つの書類の流れ」
あなたがパン屋さんを始めるとしたら、どのようにお金を管理するでしょうか?
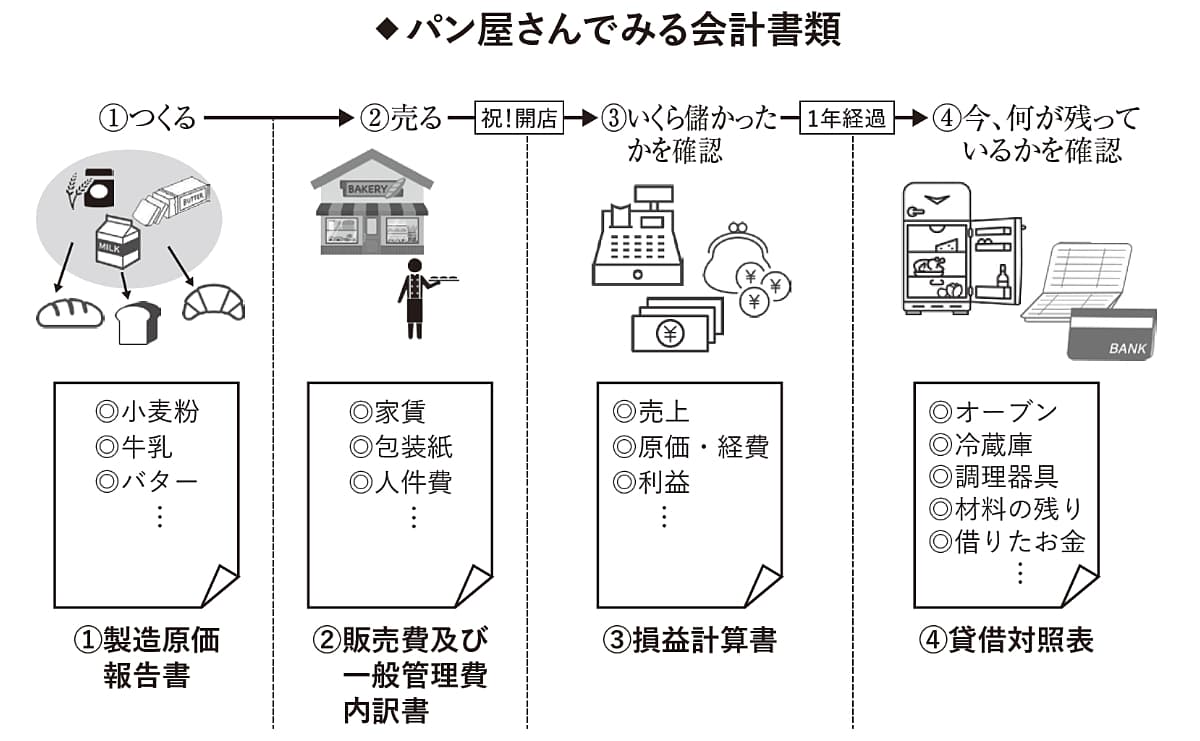
まずは、「①つくる」工程です。
パンをつくるために必要な小麦粉・砂糖・調理器具にかかる費用、人件費、光熱費などの経費をまとめます。これこそが、製造原価報告書です。ここを把握しないと「1個100円で売ったら、実は120円かかってました!」という悲劇が待っています。
なお、商品ごとの細かい原価は後回しで構いません。まずは「パンをつくるのに、全部でいくらかかっているのか」を知ることが大切です。
パンは焼いただけでは、ただの趣味。売らなければ商売になりません。そこで、次に「②売る」工程に移ります。売るためにも、お金が必要です。
そこで、つくったパンを売るために必要な店舗の家賃・包装紙・販売スタッフの人件費などの経費をまとめます。これが販売費及び一般管理費内訳書(販管費内訳書)です。
ここを見落とすと「おしゃれな紙袋に全部利益が吸い込まれてた!」なんてことにも。そうならないために、トータルの経費(パンづくりの経費+パンを売るための経費)を上回るように、パンの値段を決めます。
ここまで来たら、いよいよ開店です。開店したら売上と経費を整理して、「③いくら儲かったかを確認」します。このときに使うのが損益計算書です。
そして、パン屋さんを開店して無事に1年が経過したとき。パン屋さんに、「④今、何が残っているかを確認」してみましょう。
厨房には、オーブン、冷蔵庫、調理器具。まだ使っていない小麦粉や砂糖などの材料もあります。冷凍庫の中には、明日、焼くためのパン生地も入っています。お店を見回すと、パン棚、トレー、包装紙。レジの中には現金。銀行の口座には売上金が入っています。さらに、お店を開店するときに銀行から借りたお金、親から借りたお金。これは、まだ返せていません。
これらをまとめて、「左側=持ち物」「右側=ずっと返さなくてもよいお金と、返さなくてはいけないお金」に分けて整理したものが貸借対照表です。
どうでしょう。一見バラバラに見える4つの書類。実は「つくる→売る→利益→残す」という1本の流れでつながっています。
そして、この流れからわかるように、スタートは「つくる(製造原価報告書)」と「売る(販管費内訳書)」です。この2つの書類の数字が正確でなければ、妥当な値決めも、利益の見極めもできません。
つまり、この2つの書類の数字を正確に出し「正しい経費の分類」ができなければ、決算書は見かけは立派でも、中身は「残念な決算書」のまま終わってしまうのです。
関連書籍・雑誌
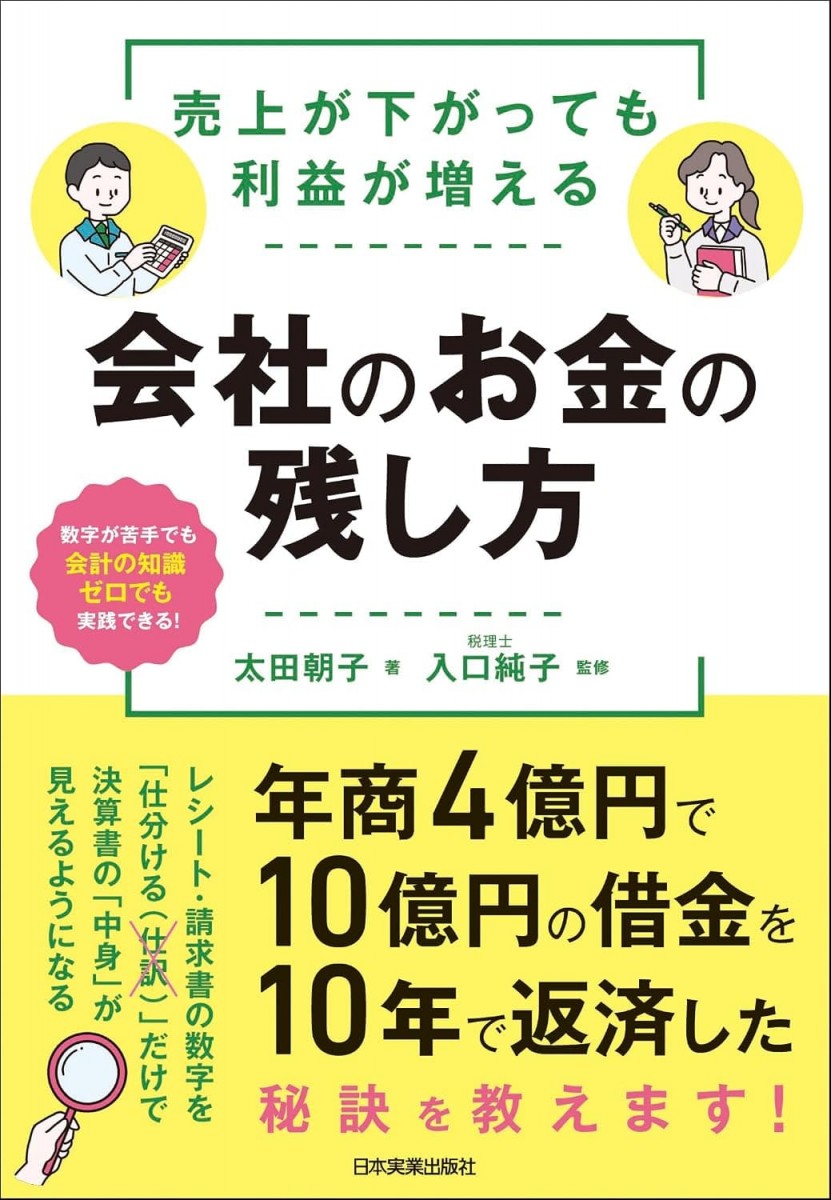
売上が下がっても利益が増える 会社のお金の残し方
発売日: 2026年05月22日会計、経理の知識ゼロから借金10億円を10年間で返した著者が、数字が苦手でも実践できる資金繰りの秘訣を伝授。ずさんな経理を立て直した経験で編み出した「勘定科目は自分で名づける」「仕訳ではなく仕分する」など、現場ですぐに役立つ手法が満載。
THE21の詳細情報
関連記事
編集部のおすすめ


アクセスランキング(週間)
更新:10月09日 00:05
- 脳梗塞は突然ではない…医師が警告する50代が見逃している5つの前触れ
- 【プロ野球クイズ】3球団で優勝を達成した名将は誰?
- 氷河期の苦しみを知る『せどりの女王』作者 同世代への熱いメッセージ
- 【プロ野球トリビア】たった1年で更新されてしまったプロ野球記録は?
- 【プロ野球クイズ】史上初・新人王&MVPを同時受賞した投手は誰?
- 認知症は50代から始まっている...医師が警告する見逃せない5つのサイン
- 誰でも「話の面白い人」になれる8つのテクニック
- 脳梗塞「1分早ければ救われる脳細胞が増える」 医師が教える”5つの前兆”
- その肩こり、実は脳の病気かも...50代から増えるパーキンソン病の初期症状
- 【プロ野球クイズ】実は阪神生え抜きではない元監督は誰?