「長期金利で日本破綻」はウソ?髙橋洋一が明かす「積極財政」の誤解
高市政権が打ち出した「責任ある積極財政」をめぐり、長期金利の上昇による財政破綻リスクを懸念する声が上がっています。
しかし、金利の上昇は本当に日本の財政危機を意味するのでしょうか。
嘉悦大学教授の髙橋洋一氏は、名目経済成長率や政府の金融資産を踏まえれば、こうした懸念は的外れだと指摘します。さらに、日本独自の国債償還ルールや利払い費の計上方法にも疑問を投げかけます。元大蔵官僚としての経験を交えながら、積極財政と長期金利の関係を読み解き、日本の財政をめぐる報道や常識の問題点を解説します。
※本稿は、髙橋洋一著『経済のニュースは嘘ばかり 株高、円安、物価高の正体』(PHP研究所)の内容を一部抜粋・編集したものです。
「骨太ショック」のウソ
2026年7月21日、高市政権は発足後初となる「経済財政運営と改革の基本方針2026(骨太の方針)」を閣議決定しました。27年度を「責任ある積極財政元年」と位置付け、予算編成を見直して複数年度で一部事業を進める方針です。
一部のオールドメディアは「骨太ショック」といい、骨太方針の積極財政によって財政破綻リスクが高まって長期金利が上がった、といっています。
ウソです。
今回の金利上昇は、円安によって名目成長率が上がり、同時に税収が上がるなかでの上昇です。足元の名目成長率が4%程度あり、長期国債金利が2.8%程度なので、財政破綻のしようがありません。
名目成長率の上昇は予想インフレ率を高めますが、長期金利の上昇はそれに伴う程度のものです。予想インフレ率を示す「ブレーク・イーブン・インフレーション率」は今後10年で見て2%程度にすぎず、悪性インフレにはなっていません。長期金利の上昇が財政悪化と無関係であることは、国や企業の破綻リスクを補償する保険の料率「クレジット・デフォルト・スワップ(CDS)レート」がこの間、ほとんど変動していないことからも明らかです。
そもそもなぜ長期金利が上がると困るのか、いちおう説明します。金利が上昇するときは、債券の利回りが上昇し、債券価格は下落します。債券には償還益というものがあって、額面単価100円の債券を90円で買い、100円で償還すれば10円の収益が発生します。額面単価100円で買い、償還金額が90円だったら10円の損失が発生します。
金融機関のなかには、株式を担当する人もいれば、債券を担当する人もいます。株式の担当者はサナエノミクスで潤う一方、債券の担当者は金利が上がると債券価格が下がるので嬉しくありません。
株式と債券は真逆の関係にあります。デフレの時代は債券価格が上がり、債券をもつ人の声が大きかった。平たくいえば、日本が経済成長しないほうが債券価格は上がり、彼らの利益になっていたわけです。現在は反対に、インフレの時代で株価が上がり、株をもつ人の声が大きくなっている。投資家にも同じことがいえます。ある種のポジショントークの側面があることも考慮し、報道を見る必要があります。
なお、長期金利上昇悪玉論の理由の一つに、政府の利払い費が高くなって財政破綻懸念が増す、という俗説があります。しかし、企業のグループ会計に相当する統合政府の資産と負債を見ると、資産が大きく、ネット負債は若干のマイナスです。資産の多くは金融資産なので、長期金利の上昇は日本の財政悪化の要因にならない。なぜなら金融資産による金利収入は税外入になり、利払い費増を相殺するからです。
骨太方針の案ではGDP成長率が名目3%超、実質1%超の経済を目指し、「責任ある積極財政」について「長年にわたる投資不足の流れを断ち切り、世界的な産業政策の大競争時代に対応していく」としています。この文言が実現することを期待します。日本の財政が危ないはずはなく、むしろ円安による税収増を国民に還元すべき状況といえるでしょう。
「債務償還費」「利払い費」など世界にはない
また、日本では過去に発行した国債の元本と利子を返済するための費用として「債務償還費」と「利払い費」が一般会計予算に計上されています。
しかし、こんなものがある国は世界でも日本ぐらいのものです。
私が大蔵省国際課の課長補佐だったころ、各国の債務管理当局が集まる会合で日本の国債について説明するようにいわれました。当時はまだ若かったので、大蔵省の説明どおり「日本には国債の償還財源を確保するための『減債基金』があるので、信用が保たれている」と話しました。
すると、その場にいた何人かがクスクスと笑いはじめたのです。
あとで聞いたところ、「世界の国で現在、減債基金などというものはない。債務償還費もない。自分の国には昔あったが、すでに廃止されている」という。国債は償還期限が来たら借り換えれば済むので、基金などつくる必要性がない、と。恥ずかしくなって大蔵省に帰り、報告したところ「黙っておけ」という指示でした。
カチンと来たので後日、大蔵省のコンメンタール(条文解説書)に世界の国々は減債基金も債務償還費もない事実を記し、特例法によって債務償還費を計上せず当年度予算をつくりました。日本では「債務償還費を計上しなければ国債が信用を失って暴落する」という考え方に基づいて、毎年60分の1ずつ債務償還費を計上し1年で償還する、という60年償還ルールが設けられています。しかし実際に特例法をつくって償還費の計上をやめたところ、国債暴落は起こりませんでした。
「金利が上がって国債の利払い費が増える」という話もウソです。私が「純利払い費」(借入金などの利息の総額から政府が保有する金融資産などによる利息の受け取り分を引いた実質の利息負担の純費用)を計算したところ、純利払い費はまったく問題のない水準でした。
グロスの負債額ではなく、金融資産との差し引きで見れば、国債費はさほど多くない。「長期金利が上がると大変なことになる」という話はもう聞き飽きました。日本には金融資産があるので、長期金利が上がれば当然、資産サイドの金利も上がります。資産から得られる金利収入を引いて考えるのが会計の基礎で、差し引きゼロであれば債務超過ではありません。
さらに、当時の大蔵省が行っていたのは利払い費の水増しです。以前、金利を計算して上司に提出したら、2%上乗せするようにいわれました。金利が上がれば国債の利払い費も上がるので、その分、予算がつく。使わないお金は補正予算時に財源として使えるので、余分に確保しておこうという魂胆です。少しでも予算を分捕りたいという面子の問題にすぎず、国債暴落の話は出鱈目だということがわかりました。
なお、前述の「国債は償還期限が来たら借り換えれば済む」という点に関して、国債を同じ人が借り換えるというイメージをもつ人がいます。しかし、実際には国債保有者は入れ替わります。償還期限が来たらAさんからBさんへ、という動きになるので、国としては借り手がいる以上、何も問題ありません。
プロフィール

関連書籍・雑誌
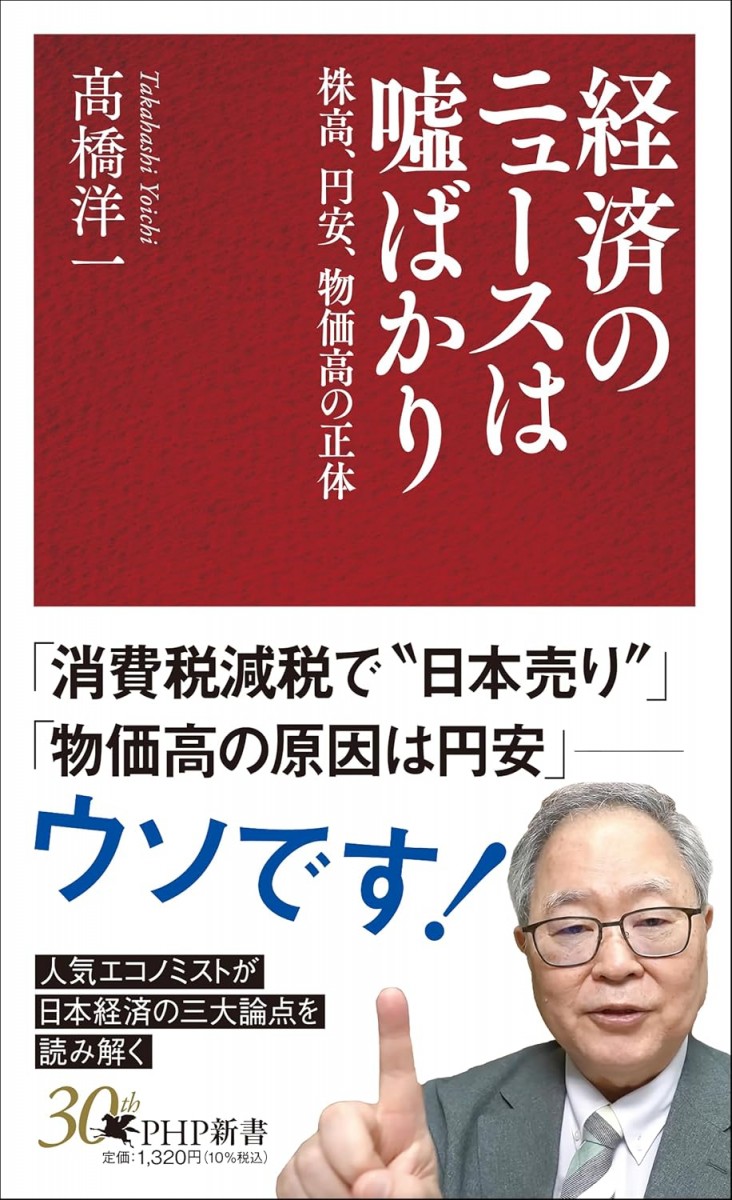
経済のニュースは嘘ばかり 株高、円安、物価高の正体
「消費減税で『日本売り』に」
「物価高の原因は円安」
「インフレで利上げ」は全部ウソ!
人気の経済学者がクリアに論じる物価、為替、株価の実像
増税官庁・財務省とオールドメディア、緊縮派の政治家、御用学者たち。円安・金融緩和・財政緩和を否定し、国民を苦しめてきた「緊縮共同体」である。
だが、史上初の消費税減税という潮目の変化を前に、悪しき目論見が崩れつつある。「円安上等」のポリシーを掲げる著者が株価と為替、物価の見方を伝授。財政破綻のデマを暴き、円安が日本の経済成長と株高をもたらすことを論証する。
THE21の詳細情報
関連記事
編集部のおすすめ

アクセスランキング(週間)
更新:10月29日 00:05
- 締切を守らない社員たちを一瞬で変えた マネージャーの「魔法の一言」とは?
- 無能なリーダーは責任から逃げる... 信頼される上司の「覚悟の示し方」は?
- 日経平均なぜ7万円越え?髙橋洋一が明かす「高市トレード」と日本株高騰の背景
- 転職希望者は1000万人 なぜこれほど「今の仕事」に悩む人が多いのか
- 阪神タイガースファン・エースが対戦したいのは あの伝説の助っ人?
- 初代「FF」は、とにかく音が凄かった! 飛空艇のプロペラ音から感じた担当者のこだわり
- 平均値は意外と当てにならない? マッケンゼー、Amazonらが実践している分析術
- 【プロ野球トリビア】各打撃タイトルに最も遠ざかっている球団は?
- なぜあの時、ワクチン情報に振り回されたのか? 数字の罠に気づく力とは
- 年間配当200万円超を達成した投資家が保有する「高配当株トップ10」