「黒字なのにお金がない」はなぜ起きる? 損益計算書に出てこない“1億円”

損益計算書の利益は、本当の利益とは限らない。
※本稿は、太田朝子 著『売上が下がっても利益が増える 会社のお金の残し方』(日本実業出版社)の内容を一部抜粋・編集したものです。
損益計算書の「利益」は、本当の利益なのか?
損益計算書の利益を分析することはとても大切です。しかし、そこに書かれた利益は、「本当の利益とズレている」ことがあります。
名づけて「損益計算書の罠」。これにハマると、「利益は出ているのにキャッシュがない⁉」という摩訶不思議な現象が起きます。私も最初のころは、この罠に見事に引っ掛かり、通帳を見て青ざめた1人でした。損益計算書の利益を信じすぎるのは危険です。ここでは代表的な2つの罠、「借入金返済」と「在庫」を見ていきます。
「借入金返済」は損益計算書の「外」で消える
経営に本格的に携わって2年目の決算。「やった!赤字脱出、純利益1800万円!通帳残高も増えているはず...」
ワクワクしながら数字を見た瞬間、目を疑いました。
「...あれ?増えるどころか減ってる⁉」
そのとき、私は典型的な「損益計算書の罠」にハマっていたのです。残高が減った理由は実に単純です。損益計算書には借入金の「返済元本」が出てこないからです。しかし、そうとも知らず、当時の私は、頭の中がお花畑でした。
「損益計算書に『利息』の記載はある。利息があるなら、元本もどこかに書かれているはず。私が、たまたま見つけられないだけだろう」本気でそう信じていました。
しかし、残念ながら元本はどこにも書かれていません。利息は経費になるので損益計算書に出てきますが、元本は経費にならないので損益計算書には出てこないのです。
一方、通帳のなかでは次のようなことが起きています。
話をわかりやすくするために、「利益」と「返済元本」だけで「ざっくり」計算すると、利益が1800万円出ていても、同じ年に元本を1億円返していたら、通帳の残高は8200万円分減ることになります。
黒字なのにお金が減る。これを損益計算書の罠と呼ばずに、何と呼びましょう。
まるで、満席で大忙しの飲食店なのに、閉店後のレジに現金がほとんど残っていない。そんな状態です。
「じゃあ元本はどこへ行ったの?」と思いますよね。
答えは、損益計算書の「外」。貸借対照表の借入金が減っているだけです。
つまり、損益計算書は「どれだけ儲けたか」はわかっても、「キャッシュが増えたか」はわかりません。
私は当時、「利益=キャッシュ」と無邪気に信じていましたが、この経験で視点が変わりました。
利益とキャッシュは別物です。だからこそ「返済元本」の存在を忘れてはなりません。
利益を狂わせる「見えない敵」
在庫が増えると、帳簿上の利益はなぜか増えて見えます。
この在庫と利益の関係を理解していないと、損益計算書を見たときに大きな勘違いをして、罠にはまります。もちろん、私もモレなくはまった1人です。
まず前提として、在庫とは「会社に残っている商品や材料」のことです。
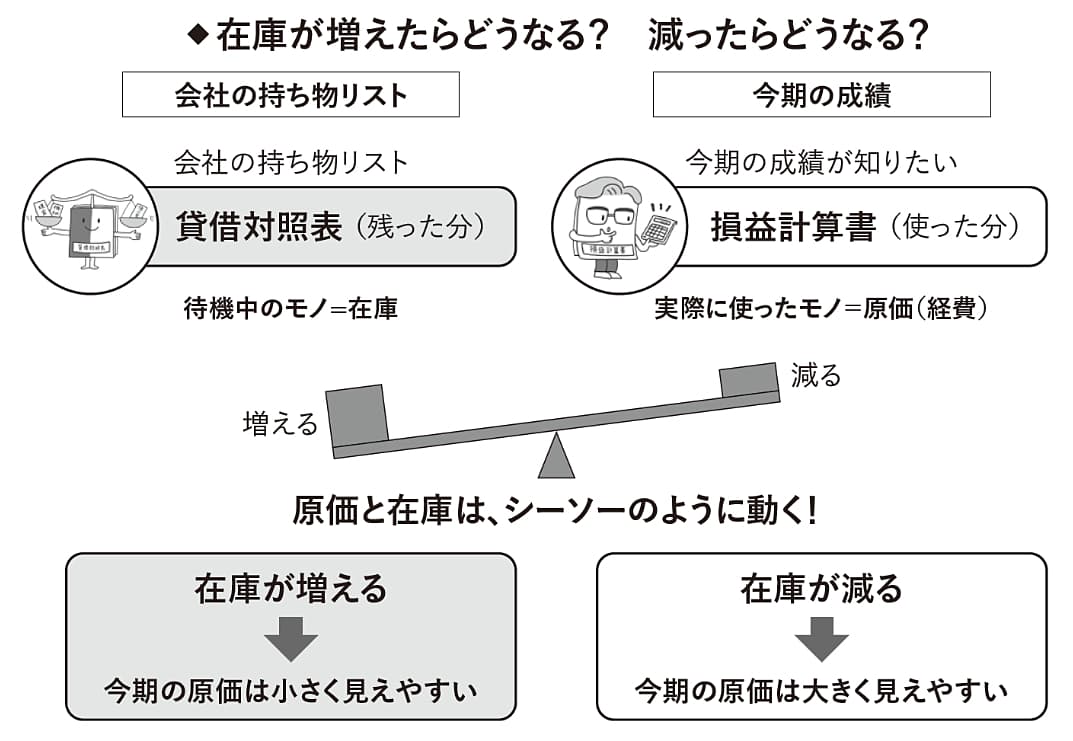
まだ売れていない、まだ使いきっていない、いわば「会社のなかで待機中のもの」です。この「在庫」は、「会社の持ち物」なので貸借対照表に載ります(貸借対照表は持ち物リストでしたね)。
そのため、「在庫」そのものは損益計算書には登場しません。代わりに登場するのは、「今期に売った分の原価」です。ここでいう原価とは、今期に売れた分にかかった「仕入代」や「材料代」などのことを指します(損益計算書でわかるのは今期の成績でしたね)。
では、売れ残った分はどうなるか。そう、「在庫」として残ります。
つまり、「売れた分」は原価になり、「残った分」は「在庫」になるのです。
たとえば、商品を100万円分仕入れ、そのうち60万円分が売れたら、その60万円は今期の原価になりますが、倉庫に残った40万円分の商品は在庫になります。
一方、同じ100万円分を仕入れても、60万円分の在庫がある場合は、40万円が今期の原価になります。
このように、在庫と原価はシーソーのように連動して動きます。
帳簿上では、在庫が増えるほど今期の原価は小さくなり、在庫が減るほど今期の原価は大きくなります。
原価は、利益を計算するときに売上から差し引かれる金額です。
そのため、原価が増えれば利益は減り、原価が減れば利益は増えます。
これを踏まえると、在庫と利益の関係は次のようになります。
・在庫が増えると、原価が減り、利益が増える
・在庫が減ると、原価が増えて、利益が減る
つまり、在庫が増えると利益が増えるという理屈になるわけです。そのため、在庫を高く評価しすぎると、利益が実態より大きく見えてしまうことがあります。
ただし、これはあくまで帳簿上の理屈です。現実には、仕入れた時点でお金はすでに出ていることを忘れてはいけません。
先ほどの例でいえば、売れた分が60万円で在庫が40万円分でも、仕入にかかったお金は100万円です。売れた分が40万円で在庫が60万円分でも、同じく100万円が出ていっていることに変わりはありません。
そのため、損益計算書上で利益があるからといって、通帳の中の現金が増えているとは限らないのです。しかも、帳簿上の利益が増えれば、税金という名のキャッシュが多く出ていく場合もあります。
つまり、在庫を抱えすぎると「帳簿では黒字なのに、通帳の残高は減っていく」という罠にはまってしまうのです。この状態を放っておくと、「黒字倒産」という、「会計界のホラー映画」の上映がスタートしてしまいます。
関連書籍・雑誌
売上が下がっても利益が増える 会社のお金の残し方
発売日: 2026年05月22日会計、経理の知識ゼロから借金10億円を10年間で返した著者が、数字が苦手でも実践できる資金繰りの秘訣を伝授。ずさんな経理を立て直した経験で編み出した「勘定科目は自分で名づける」「仕訳ではなく仕分する」など、現場ですぐに役立つ手法が満載。
THE21の詳細情報

アクセスランキング(週間)
更新:10月16日 00:05
- 田舎の柔道少年だった武藤敬司 猪木より相手を応援してた幼少期
- 武藤敬司は木村政彦に師事していた!? vs力道山の一考察も
- 床のゴミを拾わない社員ばかりの会社は滅びる…内田樹が語る「縁の下の力持ち」が去る理由
- 「新日本vsUWF」伝説の10.9決戦 武藤敬司の意外な心境とは?
- なぜ中年は「幸福感」を感じにくい? 中高年を襲う人生の変化(連載「明日から使える心理テクニック」第25回)
- 「歯を失う人」と「80代まで残る人」は50代で差がつく 歯科医が教える7つの習慣
- 前夜に馬場と猪木の密会があった? BI砲が復活した『プロレス 夢のオールスター戦』の舞台裏
- 闘魂三銃士の名シーンが生まれた瞬間 武藤敬司は何を思っていた?
- 年間配当200万円超を達成した投資家が保有する「高配当株トップ10」
- 世紀の一戦は本当に引き分けだった? 内側から見たアントニオ猪木vsモハメド・アリ戦の深層