定年前が見直しのチャンス あなたに合う「保険タイプ診断」
定年後に備えた資産運用というと、どうしても株式投資などの「投資」をまず思い描いてしまいがちです。本稿では、「保険」が持つ資産運用としての側面について、金融コンサルタントの川口幸子さんに解説していただきます。
※本稿は、川口幸子著『投資経験ゼロでも老後を豊かにできる! 定年5年前に読むお金の本[超入門]』(PHP研究所)を一部抜粋・編集したものです。
保険のイメージを変えよう 単なる「備え」から「お金の道具」へ
保険が持つ「お金の道具」としての側面、つまり、お金を「守り」ながら「増やし」、そして将来「使う」「遺す」ためのツールとしての可能性を探っていきます。
預金の安心感と株式投資の積極的な運用の中間に位置するような、ユニークな特徴を持つ保険商品もあります。こうした知識は、皆さんがこれから定年後の人生設計を考える上で、きっと新しい選択肢を与えてくれるはずです。
定年前がラストチャンス! 保険を見直すベストタイミング
「保険をずっと見直していない」「契約内容をよく覚えていない」という方も多いでしょう。定年前の今こそ、保険見直しの絶好のタイミングです。なぜなら、定年は働き方や収入、そしてライフプランが大きく変わる人生の節目だから。
若い頃に「とりあえず」入った保険、職場での付き合いで加入した保険が、今のあなたやこれからの人生に本当に必要でしょうか。定年後は収入が減る可能性がある一方、医療や介護のリスクは高まります。保障内容が古くていざという時に役に立たなかったり、不要な保障で家計を圧迫したりするのは避けたいところです。
また年齢を重ねると、病気やケガのリスクが高まり、介護が必要になる可能性も出てきます。適切な「守り」の保険を用意しておくことも大切です。
「攻め」の保険! お金を増やす賢い活用法
保険には積極的にお金を増やすための「攻め」の道具として活用する方法もあります。
「攻め」の保険としてまず知っておきたいのが、「固定利率」で運用されるタイプの商品です。
これは、契約時に定められた利率が、一定期間(例えば10年間など)または一生涯保証されるというものです。
最近では、米ドル建てなどの外貨建て商品を中心に、年4%を超えるような高い固定利率を提供するものも出てきています。
例えば1000万円を年利4%(複利)で10年間運用できれば、税金などを考慮しない単純計算でも約1480万円になります。外貨建ての場合は為替変動のリスクがありますが、それを考慮しても、お金の置き場所として魅力的な選択肢の一つと言えるでしょう。
【保険タイプ診断】あなたに合う貯蓄性・運用型保険は?
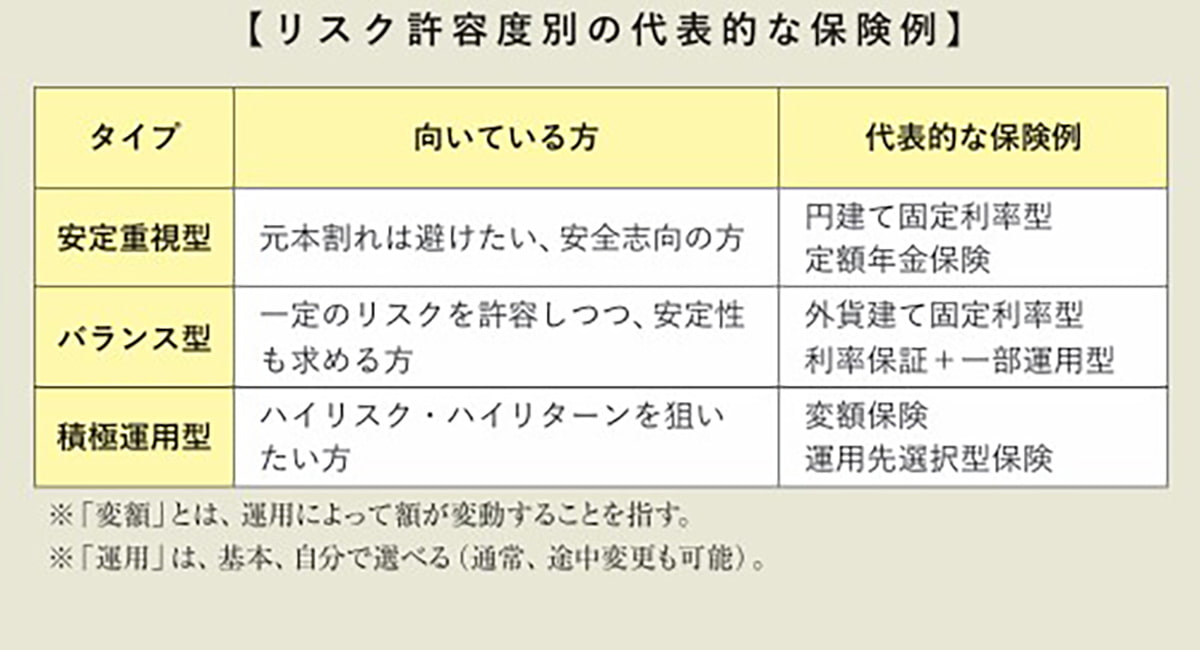
貯蓄性・運用型の保険には、リスクの度合いや期待できるリターン、保障内容などによって、さまざまな種類があります。次の質問に「はい」か「いいえ」で答えてください。最後にたどり着いたタイプが、あなたに向いている保険のタイプです。
Q 1 元本割れのリスクは絶対に避けたい?
はい → Q2へ
いいえ → Q3へ
Q 2 銀行預金より少しでも有利にお金を増やしたい?
はい → 【安定重視型】
◎例:円建ての固定利率型終身保険、定額個人年金保険など
いいえ → 貯蓄型よりも、預貯金や定期預金向きかもしれません
Q 3 少しのリスクなら受け入れられるが安定性はある程度確保したい?
はい → Q4へ
いいえ → Q5へ
Q 4 為替変動などを気にせず、長期的に着実に増やしたい?
はい → 【積極運用型】
◎例:外貨建て固定利率型保険、利率保証型+一部運用型
いいえ → 【バランス型】 → Q5へ
Q 5 大きなリスクを取ってでも、大きなリターンを狙いたい?
はい → 【積極運用型】
◎例: 変額保険(※年齢や運用期間に注意)、運用先選択型保険など
いいえ → 【バランス型】
<診断結果>
【安定重視型】
元本割れリスクは極力避けたい、銀行預金よりは少しでも有利に増やしたい方
・円建ての固定利率型など
【バランス型】
ある程度のリスクは受け入れつつ、安定性も確保しながら着実に増やしたい方
・利率保証+一部運用型、外貨建て固定利率型など
【積極運用型】
リスクを取ってでも、大きなリターンを狙いたい方
・変額保険(ただし年齢・期間に注意)、運用先選択型など
関連書籍・雑誌
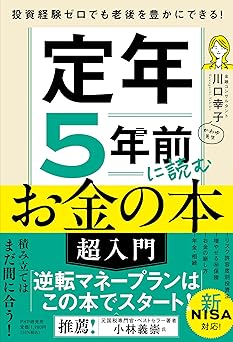
投資経験ゼロでも老後を豊かにできる! 定年5年前に読むお金の本[超入門]
幼少期に「欧米式のお金の教育」を受け、8歳から長期積立分散投資を開始したという筋金入りの金融コンサルタントで、日本人だけでなく海外の富裕層のマネーコーチとしても活躍する著者。これまで投資経験ゼロできてしまった定年前の人でも豊かな老後を送れるよう、お金の基礎知識から賢い増やし方、使い方までを、ポイントを押さえて解説する。定年前のお金の教科書、決定版!
THE21の詳細情報
関連記事
編集部のおすすめ


アクセスランキング(週間)
更新:10月16日 00:05
- 田舎の柔道少年だった武藤敬司 猪木より相手を応援してた幼少期
- 武藤敬司は木村政彦に師事していた!? vs力道山の一考察も
- 床のゴミを拾わない社員ばかりの会社は滅びる…内田樹が語る「縁の下の力持ち」が去る理由
- 「新日本vsUWF」伝説の10.9決戦 武藤敬司の意外な心境とは?
- なぜ中年は「幸福感」を感じにくい? 中高年を襲う人生の変化(連載「明日から使える心理テクニック」第25回)
- 「歯を失う人」と「80代まで残る人」は50代で差がつく 歯科医が教える7つの習慣
- 前夜に馬場と猪木の密会があった? BI砲が復活した『プロレス 夢のオールスター戦』の舞台裏
- 闘魂三銃士の名シーンが生まれた瞬間 武藤敬司は何を思っていた?
- 年間配当200万円超を達成した投資家が保有する「高配当株トップ10」
- 世紀の一戦は本当に引き分けだった? 内側から見たアントニオ猪木vsモハメド・アリ戦の深層