なぜ“あり得ない好条件”に人は騙されるのか 退職金詐欺の心理と仕組み

長年勤めた会社から受け取る退職金は、老後資金の大きな柱となるものです。その受け取り方にはいくつかの選択肢があり、どれを選ぶかは非常に重要な決断となります。
しかし、すべての人に共通するような正解は存在しません。最適な受け取り方は、勤続年数、退職金の金額、定年後の働き方、家族構成、そしてご自身の性格やお金の使い方など、個々の状況によって大きく異なるからです。
本稿では、退職金の受け取り方、さらに受け取った後に金融詐欺の被害に遭わないための心構えについて、金融コンサルタントの川口幸子さんに解説していただきます。
※本稿は、川口幸子著『投資経験ゼロでも老後を豊かにできる! 定年5年前に読むお金の本[超入門]』(PHP研究所)を一部抜粋・編集したものです。
退職金の主な受け取り方は3種類
多くの企業では、退職金の受け取り方として、「一時金(一括)で受け取る」「年金形式(分割)で受け取る」「一時金と年金形式を併用する」の3つの選択肢を用意しています。それぞれの特徴を詳しく見ていきます。
【一時金(一括)で受け取る場合】
退職金を一括で受け取る最大のメリットは、税制面で有利なことです。一時金には「退職所得控除」という大きな控除枠が設けられており、課税対象となる金額を大幅に圧縮できます。さらに、控除後の金額の1/2に対してのみ課税されるため、税負担をかなり軽く抑えることが可能です。
また、まとまった資金を自分の裁量で管理・運用できるのもメリットです。リフォーム資金に充てたり、自分で資産運用に活用したりと、自由な使い方ができます。
一方で、デメリットもあります。これまで扱ったことのない大金が一度に入ってくることで、気持ちが大きくなり、計画性のない使い方をしてしまったり、うまい儲け話に乗って詐欺被害に遭ってしまったりするリスクです。
もし、定年時に住宅ローンが残っていても、あまり心配する必要はありません。現在の住宅ローンは低金利であるため、慌てて繰り上げ返済をしてもそれほど大きなメリットは得られません。定年後の生活費として大切な退職金を、目先の心理的な負担感を軽減させたいという理由だけで、住宅ローンの返済に回さないようにしましょう。
【年金形式(分割)で受け取る場合】
退職金を分割して年金形式で受け取る方法は、公的年金の支給開始までの「つなぎ資金」や、老後の生活費の「上乗せ」として、定期的な収入を確保できるのが大きなメリットです。まとまったお金が一度に入らないため、衝動的な浪費を防ぎやすいという心理的な効果も期待できます。
しかし、毎年の年金収入は「雑所得」として、給与所得や公的年金など他の所得と合算して所得税・住民税が課税されます。これにより、年間の税負担が増えるだけでなく、国民健康保険料や介護保険料の算定基準額も上がり、社会保険料の負担が重くなる可能性があります。
退職金を年金形式で受け取っても、将来もらえる厚生年金の金額が減るわけではありませんが、60歳以降も働き続ける場合は注意が必要です。給与と厚生年金を合わせた収入が一定額を超えると、厚生年金の一部がカットされる仕組み(在職老齢年金)があるためです。
【一時金と年金形式を併用する場合】
一時金と年金を組み合わせる方法は、退職金の総額が退職所得控除の額を上回る場合に有効な選択肢となり得ます。控除枠の限度額までは税制上有利な一時金で受け取り、超えた部分を年金形式で受け取ることで、税負担を最適化しつつ、両方のメリットをバランスよく享受できる可能性があります。
退職金の受け取り方選択のポイントは、次のようにまとめることができます。
1.長生きに備えたい人 年金形式(分散受取)も選択肢
2.税負担を減らしたい人 一括受取が有利なことが多い
3.相続も考慮したい人 一括受取(相続非課税枠が活きる)
退職金の使い道もセットで考え、納得のいく判断を
退職金の受け取り方を検討する際には、同時にその使い道も具体的に考えておくことが重要です。特に一時金(一括)で受け取る場合は、その大金をどのように活かすか、あるいは守るかを明確にしておきましょう。
例えば、住宅リフォームは有意義な使い道の一つです。年齢を重ねてからの生活を見据え、バリアフリー化や断熱性能の向上など、住み心地の良い家にするための投資は、生活の質を高めます。また、すぐに使う予定のない資金は、資産運用に回すことも有力な選択肢です。
退職金の受け取り方にはそれぞれ一長一短があり、万人に共通の正解はありません。
納得のいく方法を選ぶことが大切です。
高齢者が狙われる悪質な詐欺 定年前後の「心の隙」を狙われる
高齢者を狙った金融詐欺の被害は後を絶ちません。なぜ、騙されてしまうのでしょうか。そこには、特に定年前後の世代が陥りやすい心理的な「隙」が関係しています。
「これからの人生、どうしようか」「今のままで、老後は大丈夫だろうか」
定年後の漠然とした不安や心の隙間に、詐欺師は巧みにつけ込んできます。
例えば、大手企業を定年退職されたある女性は、十分な資産をお持ちでした。しかし、「もっと増やせるかもしれない」「このままで豊かな生活が送れるだろうか」というわずかな不安から、高額な詐欺被害に遭ってしまいました。
定年後の生活への期待と不安が入り交じる時期は、普段ならあり得ないような話にも耳を傾けてしまいやすくなるのかもしれません。
【チェックリスト】怪しい勧誘・儲け話を見抜くポイント
少しでも「怪しいな」と感じたら、以下の点をチェックしてみてください。一つでも当てはまる場合は、詐欺の可能性を疑いましょう。
□ 利回りが異常に高い(例:元本保証で年7%以上など)
□ 「絶対儲かる」「必ず増える」といった断定的な言葉を使う
□ 決断を異常に急がせる、考える時間を与えない
□ 「今だけ」「あなただけ」など限定性を強調する
□ 有名人の名前や写真を無断で使っている
□ SNSやLINEグループなど、閉鎖的な空間で勧誘される
□ 金融庁など、正規の登録・届け出があるか不明(または確認できない)
□ 提供元の会社の情報(住所、連絡先、実績など)が不明瞭、または調べても実体が怪しい(例:ただの民家、シェアオフィスなど)
□ 仕組みが複雑で理解できない、質問しても明確な答えが返ってこない
□ 海外の出元の不明瞭な投資話を持ちかけてくる
□ 電話やメール、SNSのDMなど、一方的な勧誘から始まる
□ 話がうますぎると感じる
これらを参考に、常に健全な懐疑心を持つことを心がけてください。
関連書籍・雑誌
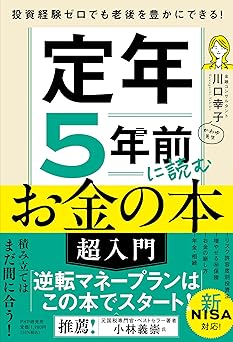
投資経験ゼロでも老後を豊かにできる! 定年5年前に読むお金の本[超入門]
幼少期に「欧米式のお金の教育」を受け、8歳から長期積立分散投資を開始したという筋金入りの金融コンサルタントで、日本人だけでなく海外の富裕層のマネーコーチとしても活躍する著者。これまで投資経験ゼロできてしまった定年前の人でも豊かな老後を送れるよう、お金の基礎知識から賢い増やし方、使い方までを、ポイントを押さえて解説する。定年前のお金の教科書、決定版!
THE21の詳細情報
関連記事
編集部のおすすめ
アクセスランキング(週間)
更新:10月17日 00:05
- 田舎の柔道少年だった武藤敬司 猪木より相手を応援してた幼少期
- 武藤敬司は木村政彦に師事していた!? vs力道山の一考察も
- 床のゴミを拾わない社員ばかりの会社は滅びる…内田樹が語る「縁の下の力持ち」が去る理由
- 「新日本vsUWF」伝説の10.9決戦 武藤敬司の意外な心境とは?
- なぜ中年は「幸福感」を感じにくい? 中高年を襲う人生の変化(連載「明日から使える心理テクニック」第25回)
- 年間配当200万円超を達成した投資家が保有する「高配当株トップ10」
- 「歯を失う人」と「80代まで残る人」は50代で差がつく 歯科医が教える7つの習慣
- 前夜に馬場と猪木の密会があった? BI砲が復活した『プロレス 夢のオールスター戦』の舞台裏
- 闘魂三銃士の名シーンが生まれた瞬間 武藤敬司は何を思っていた?
- 世紀の一戦は本当に引き分けだった? 内側から見たアントニオ猪木vsモハメド・アリ戦の深層